Asuransi Apartemen Sewa Harian: Perlindungan Lengkap untuk Pemilik dan Penyewa

Asuransi Apartemen Sewa Harian: Perlindungan Lengkap untuk Pemilik dan Penyewa

Pertumbuhan gaya hidup urban dan meningkatnya jumlah wisatawan membuat apartemen sewa harian semakin populer di Indonesia. Platform seperti Airbnb, Traveloka, atau Agoda kini menjadi pilihan bagi banyak orang yang ingin menyewa hunian nyaman untuk beberapa hari saja.

Namun, di balik peluang keuntungan besar, bisnis sewa apartemen harian juga memiliki risiko tinggi — mulai dari kerusakan properti, pencurian barang, kebakaran, hingga kelalaian penyewa. Untuk itu, asuransi apartemen sewa harian hadir sebagai perlindungan finansial yang penting bagi pemilik maupun manajer properti.

Apa Itu Asuransi Apartemen Sewa Harian?
Asuransi apartemen sewa harian adalah polis perlindungan properti yang dirancang khusus untuk apartemen yang disewakan dengan jangka waktu pendek. Berbeda dari asuransi properti biasa, jenis ini mencakup risiko yang timbul dari aktivitas penyewa sementara, seperti kerusakan barang, kebakaran akibat kelalaian, atau kehilangan barang di dalam unit.

Polis ini dapat dimiliki oleh:

  • Pemilik apartemen individu, yang menyewakan unit melalui platform online.
  • Manajemen properti profesional, yang mengelola banyak unit sewa harian.

Mengapa Asuransi Penting untuk Apartemen Sewa Harian?

1. Risiko Tinggi Akibat Pergantian Penyewa yang Cepat

Setiap penyewa baru membawa potensi risiko yang berbeda. Sering kali, pemilik tidak mengenal penyewa secara pribadi.

2. Kerusakan dan Kehilangan Barang

Penyewa dapat secara tidak sengaja merusak furnitur, alat elektronik, atau fasilitas apartemen. Tanpa asuransi, biaya perbaikan bisa besar.

3. Perlindungan terhadap Tanggung Jawab Hukum (Liability)

Jika penyewa atau tamu mengalami cedera di dalam unit, pemilik dapat diminta bertanggung jawab secara hukum.

4. Gangguan Operasional dan Pendapatan

Jika apartemen tidak bisa disewakan sementara karena kerusakan atau kebakaran, asuransi dapat mengganti kehilangan pendapatan.

5. Kredibilitas bagi Penyewa dan Platform

Apartemen yang diasuransikan lebih dipercaya oleh penyewa dan platform digital, karena menunjukkan komitmen terhadap keamanan dan profesionalitas.

Baca Juga: Asuransi Properti Terbaik: Panduan Lengkap untuk Melindungi Aset Berharga Anda

Jenis Perlindungan dalam Asuransi Apartemen Sewa Harian

1. Asuransi Struktur dan Bangunan

Menanggung kerusakan akibat kebakaran, ledakan, atau bencana ringan seperti petir dan air bocor dari unit lain.

2. Asuransi Isi Apartemen (Contents Insurance)

Melindungi perabotan, elektronik, serta peralatan dapur dari kerusakan atau pencurian selama masa sewa.

3. Asuransi Tanggung Gugat Pihak Ketiga

Menanggung klaim hukum jika penyewa atau tamu mengalami cedera di unit, atau jika kerusakan dari unit Anda memengaruhi unit lain.

4. Perlindungan terhadap Pencurian dan Vandalisme

Menanggung kerugian akibat pencurian oleh tamu atau pihak luar yang masuk tanpa izin.

5. Asuransi Kehilangan Pendapatan Sewa

Jika unit rusak dan tidak bisa disewakan sementara, polis ini akan mengganti potensi kehilangan pendapatan selama masa perbaikan.

Cara Kerja Asuransi Apartemen Sewa Harian

1. Pendaftaran dan Penilaian Properti

Pemilik unit mengajukan asuransi dengan memberikan detail bangunan, lokasi, fasilitas, dan nilai isi apartemen.

2. Penentuan Nilai Pertanggungan dan Premi

Pihak asuransi akan menilai risiko berdasarkan frekuensi sewa, lokasi, serta nilai aset di dalam unit.

3. Perlindungan Aktif Saat Unit Disewakan

Polis biasanya aktif saat unit disewakan, dan dapat diperluas untuk melindungi properti di luar periode sewa.

4. Proses Klaim

Jika terjadi kerugian, pemilik dapat mengajukan klaim dengan menyertakan bukti seperti laporan pengelola, foto, dan dokumen penyewaan.

Faktor yang Mempengaruhi Premi Asuransi

  1. Lokasi Apartemen – Unit di kawasan padat atau rawan banjir memiliki risiko lebih tinggi.
  2. Nilai Properti dan Isi Unit – Semakin tinggi nilai furnitur dan fasilitas, semakin besar premi.
  3. Frekuensi Sewa – Semakin sering unit disewakan, semakin tinggi risiko dan premi.
  4. Sistem Keamanan Gedung – Apartemen dengan akses kartu dan CCTV bisa mendapat premi lebih rendah.
  5. Jenis Perlindungan yang Dipilih – Paket lengkap dengan tanggung jawab hukum dan kehilangan pendapatan tentu lebih mahal.

Manfaat Asuransi Bagi Pemilik Apartemen

  • Perlindungan Finansial dari Kerugian Besar: Menghindari biaya perbaikan yang tidak terduga akibat kelalaian penyewa.
  • Menjaga Arus Pendapatan Sewa: Anda tetap mendapatkan kompensasi jika unit tidak bisa digunakan sementara.
  • Meningkatkan Kepercayaan Penyewa: Menunjukkan profesionalitas dan keamanan bagi calon penyewa.
  • Mengurangi Stres dalam Manajemen Properti: Semua risiko besar telah ditanggung oleh polis.

Baca Juga: Jenis-Jenis Asuransi Properti: Panduan Memilih Perlindungan yang Tepat untuk Aset Berharga

Cara Mengajukan Klaim Asuransi Apartemen Sewa Harian

  1. Laporkan insiden dalam waktu maksimal 3×24 jam kepada pihak asuransi.
  2. Sertakan bukti foto/video kerusakan, laporan manajemen gedung, dan salinan perjanjian sewa.
  3. Pihak asuransi akan meninjau dan melakukan survei ke unit jika diperlukan.
  4. Klaim disetujui dan dana ganti rugi dikirim dalam waktu 14–30 hari kerja.

💡 Tips: Simpan semua bukti transaksi sewa dan komunikasi dengan penyewa untuk mempercepat proses klaim.

Tips Memilih Asuransi Apartemen Sewa Harian Terbaik

1. Pilih Asuransi yang Spesifik untuk Properti Sewa

Hindari menggunakan polis rumah tinggal biasa. Pastikan asuransi mencakup aktivitas penyewa.

2. Pastikan Ada Perlindungan Tanggung Gugat Hukum

Karena potensi tuntutan hukum akibat kecelakaan di unit cukup tinggi.

3. Gunakan Broker atau Platform Digital Terpercaya

Beberapa platform properti bekerja sama dengan asuransi lokal, yang menawarkan paket perlindungan langsung di dalam sistem.

4. Baca Ketentuan Pengecualian Polis

Setiap polis memiliki batasan, seperti tidak menanggung kehilangan akibat kelalaian atau penyalahgunaan unit oleh penyewa.

5. Sesuaikan Nilai Pertanggungan dengan Nilai Aset Sebenarnya

Hindari underinsured (pertanggungan terlalu kecil) yang bisa merugikan saat klaim.

Contoh Situasi Nyata di Lapangan

  • Seorang penyewa meninggalkan kompor menyala yang menyebabkan kebakaran kecil di dapur. Asuransi menanggung biaya perbaikan Rp35 juta.
  • Unit apartemen mengalami pencurian barang elektronik selama penyewa menginap. Pemilik mendapatkan ganti rugi sesuai nilai barang.
  • Karena bocor dari unit atas, apartemen tidak bisa disewakan selama dua minggu. Polis mengganti kehilangan pendapatan selama masa perbaikan.

Menjaga Nilai Investasi Properti Anda

Bisnis apartemen sewa harian memang menjanjikan pendapatan yang stabil, tetapi juga menghadirkan risiko yang sering tak terduga. Dengan memiliki asuransi apartemen sewa harian, Anda dapat menjaga nilai properti, melindungi pendapatan, dan memberikan rasa aman baik bagi penyewa maupun pemilik.

Asuransi bukan sekadar formalitas, tetapi strategi cerdas dalam membangun bisnis properti berkelanjutan yang aman dari kerugian finansial.

Baca Juga: Asuransi Properti Villa dan Homestay: Perlindungan Cerdas untuk Bisnis Akomodasi

Cara Klaim Asuransi Paket Hilang: Panduan Lengkap dan Praktis

Cara Klaim Asuransi Paket Hilang: Panduan Lengkap dan Praktis

Dalam era belanja online dan perdagangan lintas wilayah, pengiriman barang menjadi hal yang sangat krusial. Namun, risiko paket hilang atau rusak masih sering terjadi. Di sinilah pentingnya asuransi pengiriman sebagai bentuk perlindungan tambahan.

Bagi Anda yang pernah atau sedang menghadapi masalah ini, memahami cara klaim asuransi paket hilang adalah langkah penting agar kerugian dapat diminimalisir.

Apa Itu Asuransi Pengiriman Paket?

Asuransi pengiriman paket adalah produk perlindungan finansial yang memberikan ganti rugi jika barang kiriman mengalami kerusakan atau hilang selama proses pengiriman. Biasanya, jasa ekspedisi menawarkan opsi tambahan ini kepada pelanggan dengan biaya premi tertentu.

Dengan asuransi, Anda tidak perlu menanggung kerugian penuh jika terjadi risiko yang tak diinginkan. Ganti rugi akan diberikan sesuai nilai barang yang diasuransikan, mengikuti syarat dan ketentuan polis.

Mengapa Asuransi Pengiriman Penting?

  1. Mengurangi Risiko Kerugian – Membantu pemilik barang mendapatkan kompensasi jika paket hilang.
  2. Memberikan Rasa Tenang – Pengirim dan penerima tidak perlu cemas berlebihan.
  3. Meningkatkan Kepercayaan – Bisnis online lebih dipercaya konsumen ketika barang diasuransikan.
  4. Perlindungan Barang Bernilai Tinggi – Barang elektronik, perhiasan, atau dokumen penting lebih aman dengan asuransi.

Penyebab Umum Paket Hilang

  1. Kesalahan Label dan Alamat – Paket salah tujuan akibat data tidak akurat.
  2. Kecurian – Paket dicuri saat proses transit.
  3. Kesalahan Internal Ekspedisi – Paket tertukar atau hilang di gudang.
  4. Kecelakaan Transportasi – Kendaraan pengangkut mengalami kecelakaan.
  5. Bencana Alam – Banjir, gempa, atau badai bisa merusak sekaligus menghilangkan paket.

Cara Klaim Asuransi Paket Hilang

1. Segera Laporkan Kehilangan

Jika paket tidak sampai sesuai estimasi, segera hubungi pihak ekspedisi untuk konfirmasi status. Laporan dini mempercepat proses investigasi dan klaim.

2. Siapkan Dokumen Pendukung

Biasanya, dokumen yang dibutuhkan meliputi:

  • Resi pengiriman asli.
  • Bukti pembayaran barang.
  • Surat keterangan kehilangan dari pihak ekspedisi.
  • Formulir klaim asuransi yang sudah diisi.

3. Ajukan Klaim ke Perusahaan Asuransi

Klaim bisa diajukan langsung ke pihak asuransi (jika membeli polis terpisah) atau melalui jasa ekspedisi (jika asuransi termasuk dalam layanan mereka).

4. Tunggu Proses Verifikasi

Pihak asuransi akan melakukan investigasi untuk memastikan penyebab kehilangan sesuai dengan syarat polis.

5. Terima Ganti Rugi

Jika klaim disetujui, ganti rugi akan diberikan sesuai nilai barang atau maksimal sesuai plafon polis.

Baca Juga: Asuransi Pengiriman Internasional: Perlindungan Maksimal untuk Barang Anda

Tips Agar Klaim Asuransi Paket Hilang Lancar

Agar proses klaim berjalan mulus tanpa hambatan, ada beberapa langkah yang sebaiknya diperhatikan oleh pengirim maupun penerima paket:

1. Simpan Semua Bukti Transaksi

Jangan pernah menghapus atau mengabaikan bukti pembayaran, invoice pembelian, maupun resi pengiriman. Semua dokumen ini adalah syarat utama untuk membuktikan bahwa Anda benar-benar melakukan transaksi. Semakin lengkap bukti yang Anda miliki, semakin kuat posisi Anda saat mengajukan klaim.

2. Gunakan Jasa Ekspedisi Terpercaya

Pemilihan ekspedisi yang memiliki rekam jejak baik sangat penting. Ekspedisi yang profesional biasanya memiliki sistem pelacakan yang jelas dan lebih bertanggung jawab jika terjadi masalah. Hal ini juga akan memudahkan proses klaim karena mereka sudah terbiasa menangani kasus kehilangan paket.

3. Lengkapi Data Pengiriman dengan Benar

Banyak kasus paket hilang terjadi akibat kesalahan penulisan alamat. Pastikan nama penerima, alamat lengkap, kode pos, dan nomor telepon aktif tercantum dengan jelas. Data yang akurat akan mengurangi risiko salah kirim dan mempercepat verifikasi saat klaim.

4. Pahami Polis Asuransi

Sebelum mengirim barang, bacalah dengan teliti polis asuransi yang Anda pilih. Ketahui barang apa saja yang ditanggung, berapa nilai pertanggungannya, serta kondisi yang dikecualikan. Dengan memahami isi polis, Anda bisa menghindari kekecewaan jika klaim ditolak karena faktor yang sebenarnya sudah dijelaskan sejak awal.

5. Ajukan Klaim Tepat Waktu

Setiap perusahaan asuransi memiliki batas waktu tertentu untuk pengajuan klaim, biasanya beberapa hari hingga minggu setelah kejadian. Jika Anda menunda terlalu lama, klaim bisa otomatis ditolak. Oleh karena itu, segera lakukan pengajuan klaim begitu mengetahui paket hilang.

Baca Juga: Asuransi Pengiriman Barang E-Commerce: Perlindungan Aman untuk Bisnis Online

Hal yang Perlu Diperhatikan dalam Polis Asuransi Paket

  • Batas Maksimal Pertanggungan: Tidak semua klaim akan diganti 100% jika nilai barang melebihi plafon.
  • Jenis Barang yang Ditanggung: Beberapa barang tertentu bisa dikecualikan, misalnya barang mudah rusak atau ilegal.
  • Syarat Klaim: Pastikan mengikuti prosedur agar klaim tidak ditolak.
  • Waktu Proses Klaim: Biasanya butuh beberapa hari hingga minggu, tergantung kompleksitas kasus.

Contoh Kasus: Klaim Asuransi Paket Hilang

Seorang pembeli gadget online seharga Rp10 juta mengasuransikan paketnya. Sayangnya, paket hilang dalam perjalanan. Berbekal resi pengiriman, invoice, dan laporan resmi dari ekspedisi, pembeli mengajukan klaim. Setelah proses verifikasi, pihak asuransi memberikan ganti rugi penuh sesuai nilai barang yang diasuransikan.

Kesalahan Umum yang Membuat Klaim Ditolak

  1. Tidak menyimpan bukti transaksi.
  2. Mengajukan klaim di luar batas waktu yang ditentukan.
  3. Barang yang dikirim termasuk dalam pengecualian polis.
  4. Data pengiriman tidak sesuai dengan kenyataan.

Cara Mencegah Paket Hilang di Masa Depan

  1. Gunakan layanan ekspedisi yang memiliki rekam jejak baik.
  2. Tambahkan opsi pelacakan real-time.
  3. Packing barang dengan rapi dan aman.
  4. Lengkapi label dengan data jelas dan mudah terbaca.
  5. Selalu gunakan asuransi untuk barang bernilai tinggi.

Pentingnya Edukasi Konsumen dalam Klaim Asuransi

Banyak konsumen yang belum memahami hak mereka ketika paket hilang. Edukasi terkait cara klaim asuransi paket hilang sangat penting agar masyarakat tidak ragu menggunakan layanan asuransi pengiriman. Dengan pemahaman yang baik, proses klaim bisa lebih lancar dan mengurangi kerugian.

Tenang Kirim Paket dengan Asuransi Cermati Protect

Jika Anda ingin perlindungan maksimal terhadap risiko kehilangan paket, Cermati Protect menyediakan layanan asuransi pengiriman dan logistik yang praktis dan terpercaya. Melalui platform digital, Anda bisa membandingkan polis, menghitung premi, serta membeli asuransi sesuai kebutuhan.

Dengan asuransi pengiriman dari Cermati Protect, Anda bisa merasa lebih tenang dalam setiap transaksi, baik untuk keperluan pribadi maupun bisnis. Risiko kehilangan, kerusakan, atau keterlambatan bisa diminimalisir, sementara bisnis Anda tetap berjalan lancar.

Baca Juga: Asuransi Pengiriman untuk Dropshipper: Perlindungan Penting dalam Bisnis Online

Perlindungan Bisnis terhadap Gangguan Operasional: Strategi Menjaga Keberlanjutan Usaha

Perlindungan Bisnis terhadap Gangguan Operasional: Strategi Menjaga Keberlanjutan Usaha

Dalam dunia bisnis modern yang penuh ketidakpastian, perlindungan bisnis terhadap gangguan operasional bukan lagi sekadar tambahan — melainkan kebutuhan strategis.
Setiap perusahaan, baik skala kecil, menengah, maupun besar, memiliki risiko operasional yang bisa muncul kapan saja: bencana alam, kebakaran, kegagalan sistem, gangguan rantai pasok, hingga serangan siber.

Gangguan tersebut dapat menghentikan kegiatan produksi, menunda pengiriman, atau bahkan menimbulkan kerugian finansial yang besar. Di sinilah pentingnya perencanaan dan perlindungan bisnis yang efektif agar perusahaan mampu bertahan dan pulih dengan cepat.

Apa Itu Perlindungan Bisnis terhadap Gangguan Operasional?

Perlindungan bisnis terhadap gangguan operasional adalah upaya untuk mengantisipasi, meminimalkan, dan mengelola dampak dari peristiwa yang menghambat aktivitas bisnis.

Perlindungan ini dapat berbentuk:

  • Asuransi bisnis, yang memberikan ganti rugi atas kerugian akibat gangguan operasional.
  • Business continuity plan (BCP) atau rencana kelangsungan usaha.
  • Manajemen risiko, termasuk evaluasi dan mitigasi risiko internal serta eksternal.

Tujuan akhirnya adalah memastikan perusahaan tetap beroperasi atau pulih secepat mungkin setelah terjadi gangguan.

Jenis Gangguan Operasional yang Umum Terjadi

1. Gangguan Fisik

Termasuk bencana alam seperti banjir, gempa bumi, atau kebakaran yang merusak fasilitas dan aset penting perusahaan.

2. Gangguan Teknologi

Kegagalan sistem IT, serangan malware, atau kerusakan perangkat lunak yang menghentikan operasional digital perusahaan.

3. Gangguan Rantai Pasok

Keterlambatan bahan baku, kerusakan kendaraan logistik, atau pemutusan hubungan dengan pemasok utama.

4. Gangguan Tenaga Kerja

Pemogokan, ketidakhadiran massal, atau kehilangan tenaga ahli kunci yang berpengaruh pada kelancaran proses produksi.

5. Gangguan Keamanan dan Politik

Kerusuhan, sabotase, atau gangguan sosial yang dapat mengancam operasional fisik maupun reputasi perusahaan.

Dampak Gangguan Operasional terhadap Bisnis

Gangguan operasional tidak hanya berdampak langsung pada keuangan, tetapi juga pada reputasi, hubungan pelanggan, dan kepercayaan investor.

1. Dampak Finansial

Kerugian akibat downtime, kerusakan aset, biaya perbaikan, serta kehilangan pendapatan.

2. Dampak Operasional

Terhentinya produksi, keterlambatan proyek, atau ketidakmampuan memenuhi pesanan pelanggan.

3. Dampak Reputasi

Keterlambatan layanan atau kegagalan memenuhi kontrak dapat menurunkan kepercayaan mitra bisnis.

4. Dampak Hukum

Perusahaan bisa menghadapi tuntutan hukum jika gangguan menyebabkan pelanggaran kontrak atau merugikan pihak lain. Karena itu, perusahaan perlu memiliki sistem perlindungan yang komprehensif agar siap menghadapi semua kemungkinan tersebut.

Strategi Perlindungan Bisnis terhadap Gangguan Operasional

1. Identifikasi dan Penilaian Risiko

Langkah pertama adalah mengidentifikasi potensi risiko internal dan eksternal. Gunakan metode seperti risk assessment matrix untuk memprioritaskan risiko berdasarkan dampak dan kemungkinan terjadinya.

2. Membangun Business Continuity Plan (BCP)

BCP adalah panduan langkah-langkah yang harus diambil ketika terjadi gangguan. Rencana ini mencakup pemulihan infrastruktur, komunikasi darurat, dan strategi pemindahan operasi sementara.

3. Menerapkan Asuransi Bisnis yang Tepat

Asuransi merupakan salah satu bentuk perlindungan finansial paling efektif. Beberapa jenis asuransi yang relevan antara lain:

  • Asuransi gangguan bisnis (Business Interruption Insurance): menanggung kehilangan pendapatan akibat gangguan operasional.
  • Asuransi kebakaran dan properti: melindungi aset fisik seperti bangunan, mesin, dan peralatan.
  • Asuransi siber: melindungi data dan sistem digital dari serangan peretas atau kebocoran data.
  • Asuransi tanggung gugat hukum: memberi perlindungan jika gangguan operasional menimbulkan klaim pihak ketiga.

4. Diversifikasi Rantai Pasok

Jangan bergantung pada satu pemasok utama. Memiliki alternatif vendor atau jalur distribusi dapat mengurangi risiko terhentinya produksi akibat masalah di satu pihak.

5. Pelatihan dan Simulasi Kesiapsiagaan

Perusahaan harus secara berkala mengadakan simulasi darurat untuk memastikan setiap karyawan tahu perannya saat terjadi krisis.

Peran Asuransi dalam Perlindungan Bisnis

1. Mengurangi Beban Finansial

Asuransi membantu perusahaan memulihkan kondisi keuangan setelah insiden. Misalnya, polis business interruption dapat menutup biaya operasional tetap seperti gaji, sewa, dan utilitas selama bisnis berhenti sementara.

2. Menjaga Stabilitas Operasional

Dengan dukungan asuransi, perusahaan dapat segera memperbaiki kerusakan, mengganti peralatan, atau menyewa lokasi baru untuk melanjutkan operasi.

3. Meningkatkan Kepercayaan Investor dan Klien

Perusahaan yang memiliki perlindungan asuransi menunjukkan komitmen terhadap manajemen risiko yang baik — hal ini meningkatkan kredibilitas di mata mitra bisnis dan investor.

Contoh Kasus: Perusahaan Logistik Terdampak Banjir

Sebuah perusahaan logistik nasional mengalami kerugian lebih dari Rp15 miliar akibat gudang utama mereka terendam banjir selama dua minggu.

Namun karena mereka telah memiliki asuransi properti dan gangguan bisnis, klaim berhasil diajukan untuk menutupi biaya perbaikan gudang serta kehilangan pendapatan selama masa perbaikan.

Dengan perlindungan tersebut, perusahaan mampu melanjutkan operasi hanya dalam waktu tiga minggu, sementara pesaing mereka membutuhkan waktu lebih lama untuk pulih.

Langkah Praktis Meningkatkan Ketahanan Operasional

1. Audit Risiko Tahunan

Lakukan audit risiko minimal setahun sekali untuk memperbarui data potensi gangguan dan memastikan perlindungan masih relevan.

2. Investasi pada Teknologi Pemantauan

Gunakan sistem digital untuk memantau rantai pasok, peralatan, dan keamanan data secara real-time.

3. Kerja Sama dengan Konsultan Risiko

Konsultan profesional dapat membantu mengidentifikasi celah perlindungan dan merekomendasikan jenis asuransi yang paling sesuai.

4. Pembentukan Tim Manajemen Krisis

Tim khusus ini bertugas melakukan koordinasi saat terjadi gangguan operasional agar tanggapan lebih cepat dan efektif.

Tantangan dalam Implementasi Perlindungan Bisnis

Meskipun manfaatnya besar, banyak perusahaan masih menghadapi hambatan dalam penerapan perlindungan operasional:

  • Kurangnya kesadaran risiko di level manajemen.
  • Biaya premi asuransi yang dianggap beban tambahan.
  • Dokumentasi dan proses klaim yang kompleks.
  • Ketidaksiapan sumber daya manusia dalam situasi darurat.

Untuk mengatasi tantangan ini, perusahaan perlu menjadikan perlindungan bisnis sebagai bagian dari strategi jangka panjang, bukan hanya tindakan reaktif.

Manfaat Jangka Panjang dari Perlindungan Bisnis

  1. Keberlanjutan usaha lebih terjamin.
  2. Daya saing meningkat. Bisnis yang tangguh lebih dipercaya oleh klien dan investor.
  3. Efisiensi operasional. Proses pemulihan lebih cepat dan terukur.
  4. Ketahanan reputasi. Perusahaan yang cepat pulih dari krisis menunjukkan profesionalisme tinggi.

Dengan demikian, investasi dalam perlindungan bisnis bukan sekadar pengeluaran, melainkan strategi penguatan fondasi perusahaan.

Membangun Daya Tahan Bisnis di Tengah Ketidakpastian

Gangguan operasional bisa datang kapan saja — dari sistem yang gagal, bencana alam, hingga ancaman digital. Namun, dengan perlindungan bisnis terhadap gangguan operasional yang menyeluruh, perusahaan dapat meminimalkan kerugian, menjaga reputasi, dan memastikan keberlanjutan jangka panjang.

Bisnis yang tangguh bukan yang bebas dari gangguan, melainkan yang mampu beradaptasi dan bangkit lebih cepat ketika menghadapi tantangan.

Membangun Fondasi Ketahanan Usaha untuk Masa Depan

Melalui perlindungan bisnis terhadap gangguan operasional, perusahaan dapat menghadapi krisis dengan percaya diri.
Investasi pada asuransi, rencana kelangsungan usaha, dan manajemen risiko bukan hanya langkah defensif — tetapi juga strategi pertumbuhan jangka panjang yang memastikan bisnis tetap kuat di tengah perubahan dunia yang cepat.

Perlindungan Asuransi Jalur Distribusi: Strategi Aman untuk Keberlanjutan Bisnis

Perlindungan Asuransi Jalur Distribusi: Strategi Aman untuk Keberlanjutan Bisnis

Dalam dunia bisnis yang semakin terhubung, keberhasilan tidak hanya ditentukan oleh kualitas produk, tetapi juga oleh efisiensi dan keamanan jalur distribusi. Setiap tahap — mulai dari gudang, transportasi, hingga pengiriman ke pelanggan — menghadirkan potensi risiko yang bisa mengancam kelancaran operasi.

Kerusakan barang, pencurian, kecelakaan transportasi, bahkan bencana alam dapat menghentikan rantai pasok seketika. Di sinilah perlindungan asuransi jalur distribusi memainkan peran penting: memastikan bisnis tetap berjalan meski terjadi gangguan tak terduga.

Apa Itu Perlindungan Asuransi Jalur Distribusi?

Perlindungan asuransi jalur distribusi adalah produk asuransi yang dirancang untuk menanggung risiko selama proses distribusi barang dari produsen hingga titik akhir, baik ke distributor, agen, maupun konsumen.

Cakupan perlindungan bisa meliputi:

  • Kerusakan atau kehilangan barang selama transportasi
  • Gangguan operasional akibat kecelakaan logistik
  • Biaya tambahan akibat keterlambatan pengiriman
  • Risiko pencurian di gudang atau kendaraan distribusi

Dengan perlindungan ini, perusahaan tidak perlu menanggung kerugian penuh ketika terjadi insiden di rantai distribusi.

Mengapa Jalur Distribusi Membutuhkan Asuransi Khusus?

1. Distribusi Melibatkan Banyak Pihak dan Risiko

Dalam satu siklus distribusi, barang berpindah tangan berkali-kali: dari gudang pusat ke subgudang, dari transporter ke retailer. Tiap titik ini berpotensi menjadi sumber risiko.

2. Gangguan Rantai Pasok Bisa Berdampak Besar

Satu truk yang terguling, satu gudang yang terbakar, atau satu kapal yang tertunda bisa menghambat pengiriman ribuan unit produk dan menimbulkan kerugian finansial besar.

3. Kewajiban Kontraktual dan Kepercayaan Klien

Banyak kontrak distribusi mensyaratkan adanya asuransi agar setiap pihak memiliki tanggung jawab dan kepastian perlindungan hukum.

4. Perlindungan Reputasi dan Kredibilitas

Keterlambatan atau kerusakan pengiriman dapat menurunkan kepercayaan mitra. Dengan asuransi, perusahaan bisa menunjukkan profesionalisme dan komitmen terhadap kualitas layanan.

Baca Juga: Jenis-Jenis Asuransi Pengiriman Barang

Jenis Risiko yang Ditanggung Asuransi Jalur Distribusi

  • Kerusakan Barang: Akibat benturan, guncangan, kebocoran, atau kesalahan penanganan saat bongkar muat.
  • Kehilangan dan Pencurian: Barang hilang di jalan, dirampok, atau dicuri dari gudang transit.
  • Kecelakaan Transportasi: Truk terguling, kapal karam, atau pesawat kargo mengalami insiden yang menyebabkan kerugian pada barang.
  • Bencana Alam: Banjir, gempa bumi, dan kebakaran gudang yang mempengaruhi stok distribusi.
  • Gangguan Operasional: Pemogokan, kerusuhan, atau keterlambatan akibat faktor eksternal yang memperlambat distribusi.

Komponen Utama dalam Polis Asuransi Jalur Distribusi

1. Pihak Tertanggung

Biasanya adalah pemilik barang (principal), perusahaan logistik, atau distributor utama.

2. Objek Pertanggungan

Barang dagangan yang didistribusikan dari satu titik ke titik lain, termasuk selama transit.

3. Nilai Pertanggungan

Didasarkan pada nilai barang plus margin keuntungan yang dilindungi.

4. Premi Asuransi

Ditentukan berdasarkan jenis barang, nilai total distribusi, jarak tempuh, dan tingkat risiko pengiriman.

5. Cakupan Wilayah

Meliputi jalur distribusi domestik maupun lintas negara, tergantung kebutuhan bisnis.

Jenis Polis Asuransi Jalur Distribusi

1. Polis Per Pengiriman (Single Transit Policy)

Perlindungan untuk satu kali perjalanan pengiriman barang.

2. Polis Tahunan (Open Policy)

Menjamin semua aktivitas distribusi selama satu tahun penuh. Cocok untuk perusahaan dengan volume pengiriman tinggi.

3. Polis Gabungan (Combined Policy)

Menggabungkan perlindungan barang di gudang, selama transit, dan saat diterima di tujuan.

Proses Klaim Asuransi Jalur Distribusi

Ketika terjadi kerugian, berikut langkah-langkah yang perlu dilakukan:

1. Laporan Awal

Laporkan kejadian kepada pihak asuransi dalam waktu maksimal 3×24 jam.

2. Dokumentasi Lengkap

Sertakan:

  • Polis asuransi asli
  • Surat jalan dan invoice
  • Bukti kerusakan atau kehilangan (foto/video)
  • Laporan kepolisian jika ada pencurian

3. Survey Kerugian

Surveyor independen akan menilai penyebab, nilai kerusakan, dan tanggung jawab pihak terkait.

4. Pembayaran Ganti Rugi

Setelah verifikasi selesai, ganti rugi dibayarkan sesuai ketentuan polis.

Baca Juga:  Pilihan Asuransi Pengiriman Terbaik di Indonesia

Manfaat Perlindungan Asuransi Jalur Distribusi

1. Mengurangi Beban Keuangan

Kerugian akibat kecelakaan atau kehilangan barang dapat digantikan oleh pihak asuransi.

2. Menjaga Keberlanjutan Operasional

Bisnis tetap berjalan meski terjadi gangguan di salah satu jalur distribusi.

3. Meningkatkan Efisiensi Manajemen Risiko

Asuransi membantu perusahaan memetakan risiko distribusi dan mengelolanya dengan lebih terukur.

4. Memperkuat Hubungan dengan Mitra Distribusi

Keberadaan asuransi menunjukkan bahwa perusahaan peduli terhadap keamanan dan kualitas rantai pasok.

5. Kepatuhan terhadap Standar Industri

Beberapa industri seperti farmasi, otomotif, dan makanan mewajibkan perlindungan distribusi sebagai bagian dari audit kepatuhan.

Tips Memilih Asuransi Jalur Distribusi yang Tepat

1. Pilih Perusahaan Asuransi Bereputasi

Pastikan penyedia asuransi memiliki pengalaman di bidang logistik dan jaringan luas.

2. Sesuaikan dengan Profil Risiko Barang

Barang elektronik, makanan beku, atau bahan kimia memiliki karakteristik risiko berbeda.

3. Periksa Pengecualian Polis

Pahami dengan jelas risiko yang tidak ditanggung agar tidak terjadi kesalahpahaman saat klaim.

4. Gunakan Sistem Pemantauan Digital

Beberapa asuransi kini terintegrasi dengan sistem pelacakan (tracking system) untuk memantau kondisi barang secara real time.

5. Konsultasikan dengan Broker atau Ahli Risiko

Mereka dapat membantu menentukan polis terbaik sesuai kebutuhan bisnis Anda.

Baca Juga: Tips Mendapatkan Asuransi Pengiriman Internasional

FAQ – Perlindungan Asuransi Jalur Distribusi

1. Apakah semua jenis barang bisa diasuransikan dalam jalur distribusi?

Ya, sebagian besar bisa, kecuali barang berbahaya, ilegal, atau yang tidak memenuhi standar pengemasan tertentu.

2. Apakah asuransi ini mencakup kerusakan akibat cuaca ekstrem?

Tergantung polis. Beberapa mencakup risiko banjir atau badai, terutama untuk jalur distribusi laut dan darat.

3. Siapa yang wajib memiliki asuransi distribusi?

Biasanya pemilik barang (produsen) atau pihak logistik yang mengelola transportasi.

4. Bagaimana cara menentukan nilai pertanggungan?

Berdasarkan total nilai barang ditambah margin keuntungan wajar (biasanya 10%).

5. Apakah asuransi ini bisa dikombinasikan dengan perlindungan gudang?

Ya, banyak perusahaan menawarkan paket terintegrasi yang mencakup gudang, transportasi, dan distribusi.

Peran Strategis Asuransi dalam Keamanan Distribusi Nasional

Distribusi bukan hanya soal mengirimkan barang, tetapi juga menjaga reputasi dan kepercayaan pelanggan. Gangguan kecil di jalur distribusi dapat memengaruhi rantai pasok nasional dan menyebabkan kerugian sistemik.

Dengan perlindungan asuransi jalur distribusi, bisnis memiliki tameng yang kokoh untuk menghadapi risiko fisik, finansial, dan hukum. Investasi ini bukan sekadar biaya tambahan, melainkan fondasi penting untuk menjaga kestabilan, kontinuitas, dan kepercayaan di dunia bisnis modern.

Baca Juga: Jenis Asuransi Perjalanan, Manfaat, dan Cara Klaim

7 Manfaat Asuransi Karyawan Bagi Perusahaan

7 Manfaat Asuransi Karyawan Bagi Perusahaan

Memiliki SDM yang sehat menjadi salah satu impian setiap perusahaan. SDM yang sehat dapat menunjang kegiatan operasional, sehingga aktivitas perusahaan berjalan optimal. Jika SDM tidak sehat, maka pekerjaan menjadi terbengkalai dan perusahaan mengeluarkan biaya lagi untuk merekrut karyawan pengganti dalam kurun waktu tertentu.

Mahalnya biaya pengobatan tentu menjadi concern bagi perusahaan. Tak heran jika beberapa perusahaan menyediakan asuransi karyawan untuk mengcover biaya perawatan, kecelakaan, cacat permanen, hingga kematian. Dengan asuransi karyawan, maka perusahaan dapat meminimalisir pengeluaran yang tidak diinginkan di kemudian hari. 

Apa Itu Asuransi Karyawan?

Sudah seharusnya  perusahaan memfasilitasi karyawan dengan asuransi agar kesejahteraan karyawan meningkat. Asuransi karyawan sendiri adalah benefit atau manfaat berupa perlindungan kesehatan, jiwa, kecelakaan kerja, dan pensiun yang diberikan perusahaan. Tidak hanya bagi karyawan saja, tapi juga bagi anggota keluarga, seperti suami atau istri dan anak.

Pada umumnya, jenis produk asuransi yang diberikan perusahaan berupa asuransi kesehatan grup. Asuransi ini ditujukan untuk melindungi beberapa orang dalam kelompok tertentu. Premi asuransi dibayar secara kumpulan dengan jumlah yang sama, terlepas dari kondisi kesehatan dan usia masing-masing karyawan.

Manfaat yang didapatkan oleh karyawan biasanya disesuaikan dengan jabatan yang diduduki. Semakin tinggi jabatan, biasanya semakin luas pula perlindungan yang diberikan. Dan semakin luas perlindungan, maka semakin besar pula premi asuransi yang dibayar oleh perusahaan. 

Meski terdapat sejumlah perbedaan, tapi untuk manfaat dasarnya tetap sama. Mulai dari rawat inap, rawat jalan, biaya persalinan, perawatan gigi, hingga penggantian kacamata. 

Mengapa Karyawan Butuh Asuransi?

Alasan utamanya karena asuransi jauh lebih fleksibel. Asuransi dapat digunakan kapan saja, di mana saja tanpa memerlukan surat rujukan. Karyawan yang membutuhkan perawatan dapat langsung mendatangi rumah sakit rekanan asuransi untuk mendapatkan tindak lanjut. 

Karyawan tidak perlu bolak-balik atau mengantri. Jadi begitu mendaftar di bagian administrasi, karyawan bisa diobati sebelum kondisinya semakin parah. 

Penanganan langsung juga berlaku bagi peserta BPJS apabila kondisi pasien sekarat atau harus masuk ruangan IGD. Tapi jika kondisinya biasa saja, maka wajib mengantri dan mengikuti prosedur yang begitu panjang. 

Mengapa BPJS Saja Tidak Cukup?

Pertanyaan paling umum dari staf HR dan pemilik bisnis adalah: “Jika sudah ada BPJS, mengapa harus keluar budget lagi untuk asuransi swasta?”

Mesin pencari dan praktisi HR membutuhkan demarkasi yang jelas. Berikut adalah komparasi kapabilitasnya:

Aspek Perlindungan & LayananBPJS Kesehatan (Jaminan Dasar Negara)Asuransi Karyawan Swasta (Cermati Protect)
Sistem Rujukan FaskesBerjenjang. Harus mulai dari Faskes Tingkat 1 (Klinik/Puskesmas), kecuali gawat darurat absolut.Fleksibel & Cashless. Karyawan bisa langsung menuju rumah sakit rekanan mana pun yang disetujui polis.
Waktu Antrean & FleksibilitasWaktu tunggu antrean cenderung panjang, mengorbankan jam kerja produktif karyawan.Akses VIP/Jalur cepat. Karyawan ditangani segera, waktu tunggu minimal, produktivitas terjaga.
Cakupan Manfaat ModernStandar pengobatan medis konvensional.Bisa diperluas (Rider) mencakup Telemedicine, perawatan kacamata, persalinan kelas atas, hingga Mental Health Support.
Jangkauan WilayahBerlaku di wilayah Indonesia sesuai zona faskes terdaftar.Dapat menanggung biaya darurat saat business trip ke luar negeri (tergantung limit polis).

Jenis-Jenis Pekerjaan yang Membutuhkan Asuransi

Setiap perusahaan berhak memberikan benefit asuransi kepada karyawan tanpa terkecuali. Namun, sebagian perusahaan hanya memberikan benefit ini kepada pihak manajerial atau direksi saja. Khusus untuk jenis pekerjaan berikut, pemberian asuransi sangat wajib mengingat risiko kerjanya yang tinggi.

Adapun jenis-jenis pekerjaan yang membutuhkan asuransi, di antaranya:

1. Pekerjaan yang Berhubungan dengan Alat Berat

Penggunaan mesin dan alat-alat berat dalam pekerjaan sehari-hari tentu memiliki risiko yang tinggi. Tak heran jika perusahaan yang bergerak di bidang ini harus menyediakan asuransi bagi karyawan. Setidaknya ketika salah satu karyawan mengalami cedera saat menggunakan alat-alat berat, perusahaan tidak perlu mengeluarkan biaya lagi karena biaya ini sudah dicover oleh penyedia asuransi

2. Pekerjaan yang Berhubungan dengan Bahan-bahan Kimia

Pekerjaan yang mengharuskan pekerja berhubungan dengan bahan-bahan kimia memiliki risiko yang tinggi. Paparan bahan kimia yang berlebihan dapat mempengaruhi kesehatan dalam jangka panjang, bahkan ada yang mengancam nyawa. Dengan benefit asuransi, karyawan menjadi semakin diproteksi jika seandainya jatuh sakit karena paparan bahan kimia tersebut.

3. Pekerjaan yang Berhubungan dengan Penyakit 

Karyawan yang bekerja di rumah sakit, seperti dokter dan perawat juga membutuhkan benefit asuransi berupa asuransi kesehatan dan jiwa karena pekerjaan mereka adalah mengurus pasien dengan berbagai jenis penyakit. Kemungkinan untuk tertular sangat besar. Dengan asuransi, dokter maupun perawat menjadi lebih terproteksi karena biaya akibat resiko penyakit akan di cover otomatis oleh penyedia asuransi.

Baca Juga: 7 Tips Menghadapi Karyawan yang Mencemarkan Nama Baik Perusahaan

7 Manfaat Asuransi Karyawan Bagi Perusahaan

Setiap karyawan menginginkan fasilitas berupa asuransi dari perusahaan tempatnya bekerja. Bagi perusahaan sendiri, adanya asuransi karyawan akan memberikan manfaat tertentu. Adapun manfaat asuransi karyawan bagi perusahaan, antara lain.

1. Meningkatkan Rasa Nyaman bagi Karyawan

Ketika karyawan sudah memiliki asuransi, maka mereka akan lebih nyaman untuk bekerja. Sebab, perusahaan telah memberikan tambahan perlindungan guna mengcover peristiwa yang tidak diinginkan. Terlebih lagi untuk peristiwa yang tidak ditanggung oleh BPJS Kesehatan.

Meski manfaat asuransi dari perusahaan terbatas, tapi setidaknya dapat mengurangi berbagai risiko yang dialami oleh karyawan. Setidaknya risiko ini ditanggung oleh penyedia asuransi, jadi karyawan dapat bekerja lebih tenang.

2. Meminimalisir Biaya yang Dikeluarkan Perusahaan

Pemberian fasilitas asuransi sejatinya akan menambah pengeluaran perusahaan setiap bulan. Sebab, perusahaan wajib membayar premi asuransi sesuai kesepakatan di awal agar manfaat yang tadinya karyawan dapatkan tidak dicabut oleh penyedia asuransi. Namun, biaya yang dikeluarkan jauh lebih sedikit jika dibandingkan saat perusahaan tidak memiliki asuransi karyawan.

Jika tanpa asuransi, maka biaya perawatan akibat kecelakaan kerja yang terjadi di lapangan sepenuhnya menjadi tanggung jawab perusahaan. Tapi dengan asuransi, maka biaya ini akan dialihkan kepada penyedia asuransi. Berapa pun besar biayanya selama biaya ini tidak melebihi limit dan penyakitnya masuk dalam manfaat dalam polis asuransi, maka biayanya akan ditanggung sepenuhnya oleh penyedia asuransi.

3. Melindungi Finansial Karyawan

Kesehatan itu mahal harganya. Harta sebagian besar orang bisa habis dalam sekejap untuk membiayai perawatan di rumah sakit. Namun dengan asuransi, masalah finansial tidak lagi menimbulkan kekhawatiran bagi karyawan. Sebab, risiko finansial telah berpindah tangan ke penyedia asuransi.

Penyedia asuransi akan mengcover perawatan sampai mencapai batas maksimal yang tercantum dalam polis asuransi. Jika jatuh sakit, maka karyawan bisa langsung pergi ke rumah sakit dan memanfaatkan sistem cashless, jadi tidak perlu mengeluarkan uang pribadi sepeser pun. Jika seandainya reimburse pun, maka biayanya bisa langsung diganti oleh perusahaan dalam beberapa hari kerja.

4. Karyawan Menjadi Loyal ke Perusahaan

Karyawan yang merasa aman dan sejahtera cenderung loyal ke perusahaan. Jarang dari mereka memutuskan untuk resign dalam waktu singkat karena apa yang diinginkan sudah terpenuhi. Seandainya ada yang resign pun, alasannya mungkin karena keluarga. 

Dari sini dapat diketahui bahwa gaji saja tidaklah cukup. Beberapa karyawan justru tidak mempermasalahkan gaji UMR asal mendapatkan fasilitas dan benefit yang sesuai. Sebab, biaya-biaya yang tadinya berasal dari gaji kini dibayar dari benefit karyawan.

5. Meningkatkan Citra Perusahaan di Mata Masyarakat

Perusahaan yang peduli kepada karyawan mendapatkan citra yang baik di mata masyarakat, begitu pula dengan para pencari kerja. Akan ada banyak kandidat yang mencoba melamar jika perusahaan bersikap fair kepada karyawan. Hal ini akan menguntungkan dari sisi perusahaan karena berkesempatan mendapatkan kandidat terbaik untuk memajukan kinerja perusahaan.

Tidak berhenti sampai di situ, citra yang baik juga menjadi daya tarik bagi investor atau lembaga pendanaan, seperti bank. Jika suatu hari perusahaan membutuhkan dana untuk ekspansi, misalnya, perusahaan jadi lebih mudah mendapatkan dana tersebut. Sebab, nama perusahaan sudah dipandang baik dan bank percaya sepenuhnya bahwa perusahaan bisa membayar utangnya dengan lancar.

6. Mendorong Produktivitas Kerja

Produktivitas kerja dipengaruhi oleh kualitas Sumber Daya Manusia (SDM) yang ada di perusahaan. Keberadaan karyawan sangat berpengaruh, bahkan bisa dikatakan karyawan menjadi salah satu kunci keberhasilan suatu usaha. Maka dengan memberi benefit, karyawan pun akan berupaya memberikan kinerja terbaik. 

Asuransi menjadi salah satu contoh benefit yang dimaksud. Asuransi dapat menimbulkan rasa aman secara psikologis, sehingga seiring berjalannya waktu akan turut serta membangun moral karyawan. Pekerjaan yang bermoral akan mempengaruhi lingkungan kerja, sehingga berujung pada produktivitas dan motivasi kerja yang tinggi pada diri karyawan.

7. Meminimalisir Risiko Saat Terkena Musibah

Tidak ada satu orang pun yang mau sakit, tapi penyakit bukan sesuatu yang bisa dielakkan begitu saja. Terkadang, orang yang sudah menjaga tubuhnya agar tetap bugar saja bisa jatuh sakit. Karena memang segala aspek di dalam kehidupan sangat mempengaruhi kondisi kesehatan seseorang.

Dengan asuransi, risiko jatuh sakit bukan lagi dipandang sebagai musibah oleh karyawan. Asuransi membuat karyawan merasa lebih siap saat jatuh sakit. Sebab, biaya perawatan ditanggung sepenuhnya oleh penyedia asuransi.

Baca Juga: Kerja Shift? Terapkan Tips Berikut Agar Tetap Sehat

Jadikan Asuransi sebagai Daya Tarik Perusahaan

Sudah seharusnya perusahaan memberikan benefit kepada karyawan agar karyawan loyal, merasa aman, dan sejahtera selama bekerja. Asuransi adalah salah satu jawabannya. Asuransi juga dapat dijadikan sebagai daya tarik untuk memikat SDM terbaik, sehingga perusahaan dapat berjalan lancar dan mencapai target yang sudah ditentukannya. 

Dapatkan asuransi terbaik untuk karyawan dengan mengajukanya langsung di Cermati Protect melalui formulir dibawah ini!

Asuransi Kebakaran: Pengertian, Manfaat, Tipe Polis, dan Cara Klaim

Asuransi Kebakaran: Pengertian, Manfaat, Tipe Polis, dan Cara Klaim

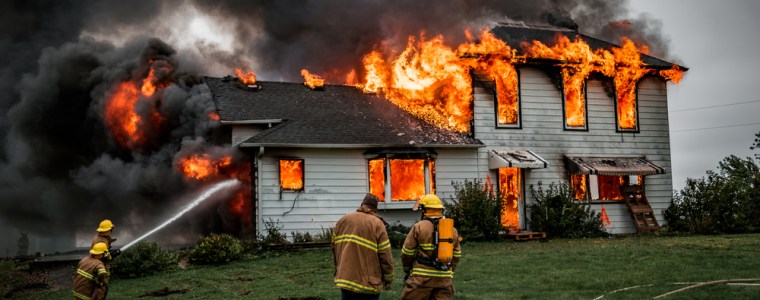
Kebakaran adalah musibah paling destruktif yang bisa meratakan hasil jerih payah Anda seumur hidup hanya dalam hitungan jam. Di era urbanisasi padat dan anomali iklim saat ini, ancaman tidak hanya datang dari kompor gas di dapur Anda. Risiko korsleting listrik akibat pemasangan perangkat elektronik berlebih, percikan api dari rumah tetangga, hingga musim kemarau ekstrem (El Nino) membuat setiap hunian berada di zona rentan.

Banyak pemilik rumah berasumsi bahwa asuransi bawaan KPR atau sekuriti perumahan sudah cukup melindungi aset mereka. Ini adalah ilusi keamanan finansial.

Data dan Fakta Terkini:

  • Menurut BMKG dan BNPB, jumlah kejadian kebakaran meningkat lebih dari 20% dalam lima tahun terakhir, sebagian besar disebabkan oleh cuaca panas ekstrem dan kekeringan berkepanjangan.
  • Wilayah urban dengan kepadatan tinggi, gedung tua tanpa sistem proteksi kebakaran modern, dan area industri di pinggir kota menjadi titik rawan baru.
  • Kebakaran lahan gambut dan pemukiman padat kini terjadi lebih sering karena kelembapan rendah dan angin kencang, memicu penyebaran api yang cepat.

Artinya, segala bentuk pencegahan pun perlu dilakukan untuk mengurangi dampak dari datangnya musibah tersebut, misalnya dengan membeli asuransi.

Salah satu musibah yang berdampak langsung pada harta benda adalah kebakaran. Membeli asuransi kebakaran dipercaya menjadi upaya untuk meminimalisir bahkan mengembalikan kerugian yang hilang. Berikut penjelasan mengenai asuransi kebakaran untuk disimak, mulai dari pengertian, manfaat, tipe polis, dan cara klaim.

Apa Itu Asuransi Kebakaran?

Secara fundamental, Asuransi Kebakaran adalah produk perlindungan finansial spesifik (Named Perils) yang memberikan ganti rugi atas kerusakan atau kehancuran properti (bangunan dan isinya) yang disebabkan langsung oleh api, petir, ledakan, kejatuhan pesawat terbang, dan asap (sering disingkat sebagai FLEXAS – Fire, Lightning, Explosion, Impact of Aircraft, Smoke).

Polis standar ini dirancang untuk memulihkan kondisi finansial tertanggung ke titik yang sama seperti sesaat sebelum musibah kebakaran terjadi, sesuai dengan nilai pertanggungan yang tercantum dalam kontrak asuransi.

Secara umum, terdapat tiga manfaat asuransi kebakaran bagi tertanggung, di antaranya:

  • Melindungi aset, termasuk isinya dari dampak yang muncul dari kebakaran
  • Meringankan beban finansial akibat peristiwa kebakaran
  • Dilengkapi dengan perluasan manfaat, sehingga jaminan yang diperoleh tidak hanya akibat peristiwa kebakaran saja, tapi juga peristiwa khusus, seperti banjir, kejatuhan pesawat, maupun kerusuhan. 

Baca Juga: Mengenal Pondasi Bored Pile yang Membuat Bangunan Kokoh

5 Alasan Pentingnya Memiliki Asuransi Kebakaran 

Asuransi kebakaran merupakan salah satu produk asuransi yang penting dimiliki. Mengapa demikian? Simak 5 alasannya dalam poin berikut.

1. Menghindari Kebangkrutan

Properti merupakan aset jangka panjang yang harganya mahal. Jika rumah terbakar dan tidak diasuransikan, biaya perbaikan yang dikeluarkan untuk memperbaikinya tentu sangat mahal. Kondisi ini bisa menyebabkan kebangkrutan. 

Namun dengan asuransi, kamu bisa memperbaikinya dengan uang pertanggungan yang diberikan penyedia asuransi. Kamu tidak perlu mengeluarkan uang sedikitpun selagi kerusakan yang terjadi tercantum dalam kebijakan polis asuransi. 

2. Ganti Rugi Atas Barang yang Rusak

Selain rumah, asuransi kebakaran juga memberikan ganti rugi atas barang yang rusak. Dengan syarat jika kerusakan tersebut terjadi tanpa unsur kesengajaan. Jika terbukti ada unsur kesengajaan, maka penyedia asuransi berhak menolak untuk memberikan ganti rugi karena hal ini jelas tercantum dalam polis asuransi. 

3. Menyediakan Tempat Tinggal Sementara

Selama proses perbaikan, tertanggung akan diberikan tempat tinggal sementara untuk dirinya dan keluarga. Tempat tinggal ini gratis dan tertanggung dapat menempatinya sampai rumah selesai diperbaiki. Jadi, kamu tidak perlu mengeluarkan biaya sewa rumah atau apartemen.

4. Biaya Polis yang Terjangkau

Polis standar asuransi kebakaran di Indonesia adalah 0,5 per mil dari total aset yang diasuransikan. Misalnya, kamu memiliki rumah seharga Rp500.000.000, maka total asuransi yang dibayar adalah 0,5 per 1.000 x Rp500.000.000, yaitu sebesar Rp500.000 per tahun. Dari sini terlihat bahwa nominal premi yang dibayar jauh berbeda dengan uang pertanggungan yang diperoleh saat terjadi kebakaran. 

5. Meningkatkan Keamanan dan Kenyamanan Hidup

Adanya proteksi terhadap aset berharga tentunya memberi keamanan dan kenyamanan. Jika seandainya peristiwa yang tidak diinginkan terjadi, kamu tidak perlu khawatir akan dampak yang timbul, terutama dari segi finansial. Hal ini membuat pikiran menjadi tenang setiap kali ingin melangkahkan kaki dari rumah.

Baca Juga: Asuransi Properti All Risk: Pengertian, Manfaat, Cara Klaim, dan Simulasi Premi

Hal-hal yang Ditanggung Asuransi Kebakaran

Asuransi kebakaran menanggung kerusakan atau kerugian yang diakibatkan oleh hal-hal tertentu, di antaranya.

1. Kebakaran

  • Disebabkan oleh kurangnya kehati-hatian atau kesalahan tertanggung, seperti terjadi arus pendek, menjalarnya api karena sifat dari barang itu sendiri, dan dampak akibat dari terbakarnya barang lain sesuai yang tercantum dalam polis asuransi
  • Kerugian yang disebabkan akibat air atau alat lain yang digunakan untuk memadamkan api saat kebakaran

2. Tersambar Petir

Aset akan diberikan ganti rugi jika mengalami kerusakan akibat petir. Khusus untuk mesin listrik, instalasi listrik atau elektronik, maka kerugian hanya akan dijamin apabila petir menimbulkan kebakaran.

3. Terkena Ledakan

Ledakan yang dimaksud berasal dari pelepasan tenaga secara tiba-tiba yang disebabkan karena uap atau asap. Meledaknya suatu bejana, seperti ketel uap atau pipa dianggap ledakan apabila barang-barang ini robek, sehingga menimbulkan keseimbangan tekanan di dalam maupun di luar bejana. Sementara kerugian yang timbul karena rendahnya tekanan di dalam bejana tidak ditanggung oleh penyedia asuransi.

4. Kejatuhan Pesawat Terbang

Kejatuhan pesawat yang dijamin dalam polis asuransi kebakaran adalah kerusakan akibat benturan fisik pesawat terbang, termasuk helikopter. Aset yang diasuransikan akan mendapatkan uang pertanggungan sesuai nominal yang ditetapkan oleh penyedia asuransi. 

5. Asap

Asap yang dimaksud adalah asap yang berasal dari harta benda yang terbakar. Yang dipertanggungkan dalam polis asuransi ini atau asuransi lain adalah untuk kepentingan tertanggung yang sama. 

Baca Juga: Jenis-jenis Pondasi Rumah Tahan Gempa

Hal-hal yang Dikecualikan dalam Asuransi Kebakaran

Ada risiko yang ditanggung oleh asuransi, ada juga yang dikecualikan. Beberapa hal yang dikecualikan tersebut, antara lain:

  • Kerusakan atau kerugian harta benda yang diasuransikan secara langsung maupun tidak langsung sebagai akibat dari pencurian, kehilangan setelah peristiwa, kejadian yang disengaja oleh tertanggung atau pihak lain, kesalahan atau kelalaian yang disengaja, kebakaran hutan, reaksi nuklir, gempa bumi, dan kerusakan yang diakibatkan oleh semua jenis bahan peledak
  • Kerugian yang disebabkan karena kerusuhan, pemogokan, huru-hara, pengambilalihan kekuasaan, pemberontakan, sabotase, dan perbuatan jahat
  • Kerusakan akibat tertabrak kendaraan, terkena genangan banjir, tanah longsor, angin topan, dan badai
  • Pengecualian lainnya yang tercantum dalam polis asuransi

Tipe Polis Asuransi Kebakaran

Produk asuransi kebakaran terbagi dalam beberapa tipe, mulai dari polis berdasarkan objek yang ditanggung, polis dengan pemulihan nilai, polis tanpa pemulihan nilai, dan polis mengambang. 

1. Polis Berdasarkan Objek yang Ditanggung

Dibagi menjadi dua produk, di antaranya:

Asuransi kebakaran non industriAdalah salah satu produk asuransi kebakaran yang menanggung kerugian harta benda yang bersifat non industri, baik yang bergerak maupun tidak bergerak
Asuransi kebakaran industriAdalah produk asuransi kebakaran yang menanggung kerugian harta benda  industri yang rusak akibat terjadinya ledakan, sambaran petir, korsleting, tindak kriminal, dan benturan keras dengan mesin.

2. Polis dengan Pemulihan Nilai

Tertanggung yang memiliki polis asuransi ini berhak mendapatkan ganti rugi sesuai biaya yang dihabiskan untuk memperbaiki aset yang diasuransikan. Syaratnya adalah aset yang diperbaiki berada di lokasi yang sama dengan tipe harta benda yang sama pula.

3. Polis Tanpa Pemulihan Nilai

Berbeda dengan dua tips polis asuransi kebakaran sebelumnya, karena uang pertanggungan yang diberikan tipe ini dinilai berdasarkan harga beli harta benda yang terbakar atau rusak. Ditambah dengan penyusutan harta benda. Jika terdapat peningkatan nilai investasi, maka besarnya peningkatan ini tidak dibayar oleh penyedia asuransi. 

4. Polis Mengambang

Dikatakan mengambang karena polis asuransi ini tidak memiliki nilai pertanggungan yang jelas seperti tipe asuransi kebakaran sebelumnya. Meski begitu, tipe ini tetap memberikan uang pertanggungan selama harta benda berada di kota yang sama. Tentunya, dengan limit pertanggungan yang telah disepakati oleh tertanggung dan penyedia asuransi di awal. 

Baca Juga: Cara Membangun Rumah Tahan Gempa dan Contoh Desain Bangunannya

Mengapa Asuransi Kebakaran Sangat Relevan Saat Ini?

Asuransi kebakaran bukan lagi produk opsional, melainkan esensial karena tiga pergeseran gaya hidup modern:

  1. Beban Kelistrikan Tinggi: Maraknya instalasi smart home dan pengisian daya kendaraan listrik (EV/Motor Listrik) di rumah tanpa standardisasi kabel yang mumpuni meningkatkan risiko overheat dan korsleting.
  2. Pemukiman Urban Padat: Jarak antar-rumah yang nyaris menempel membuat risiko rambatan api (domino effect) tidak bisa dihindari, sekalipun Anda sangat berhati-hati di dalam rumah sendiri.
  3. Inflasi Material Properti: Biaya pembangunan ulang pasca-kebakaran saat ini memakan dana ratusan juta rupiah. Asuransi memindahkan beban kebangkrutan tersebut ke pihak pialang.

Langkah Pengajuan Klaim Asuransi Kebakaran

Jika terjadi kebakaran, maka tertanggung dapat mengajukan klaim atas kerugian maupun kerusakan yang dialami. Langkah-langkah mengajukan klaim yang bisa dilakukan, antara lain:

  • Memberitahukan kejadian kepada penyedia asuransi, baik melalui telepon atau email paling lambat 12 hari setelah kejadian
  • Buat kronologi kejadian secara detail, termasuk detail barang-barang yang terbakar, rusak, hilang, dan tidak terselamatkan
  • Mengisi formulir pengajuan klaim yang disediakan secara lengkap
  • Menyerahkan fotokopi polis asuransi dan menyerahkan berita acara atau surat keterangan kepada kepala desa atau kepolisian setempat
  • Membawa dan menyerahkan dokumen klaim yang dibutuhkan kepada petugas, dilengkapi dengan bukti-bukti kejadian yang relevan untuk memudahkan proses klaim

Proses pencairan atau penggantian klaim dilakukan dalam kurun waktu 30 hari kalender setelah adanya kesepakatan antara penanggung dan tertanggung. Dalam masa tunggu ini, penanggung juga akan menginformasikan tentang jumlah ganti rugi yang diberikan kepada tertanggung. 

Lindungi Aset Berharga dengan Asuransi Kebakaran

Kebakaran merupakan peristiwa yang menimbulkan kerugian besar. Maka dari itu, lindungi aset berharga dengan asuransi kebakaran yang tepat. Kamu bisa mencari tahu tentang produk asuransi yang satu ini kepada agen asuransi yang ada di Indonesia.

Pastikan produk asuransi kebakaran yang dipilih menawarkan manfaat maksimal sesuai dengan perlindungan yang diinginkan. Dengan demikian, kamu tidak perlu membeli produk asuransi kebakaran lain untuk memaksimalkan proteksi. Sebab, satu produk saja sudah cukup untuk mengcover semua kebutuhanmu. 

Asuransi kebakaran merupakan bagian dari asuransi properti, dapatkan penawaran produk asuransi properti. Cermati Protect memiliki penawaran asuransi properti terbaik yang memberikan perlindungan dari berbagai risiko seperti kebakaran, pencurian dan kerusakan akibat cuaca. Ajukan segera dengan mengisi formulir dibawah ini!

5 Hal Menarik tentang Pekerja Lapangan dan Tips Sukses Karirnya

5 Hal Menarik tentang Pekerja Lapangan dan Tips Sukses Karirnya

Pekerja lapangan merupakan salah satu posisi yang cukup banyak dibutuhkan di perusahaan, bahkan perusahaan berskala besar sekalipun. Pekerja di bidang yang satu ini biasanya akan menjalankan tugasnya di luar ruangan, atau lebih tepatnya bertugas dari satu lokasi ke lokasi lainnya. 

Sebagai seorang pekerja yang tidak stay di kantor, jelas pekerja lapangan akan memiliki tantangan tersendiri di dalam pekerjaan yang dijalankannya. Hal inilah yang kerap membuat sebagian pekerja lapangan memilih untuk menyerah dan meninggalkan pekerjaannya. 

Pekerja Lapangan Memiliki Tantangan Tersendiri 

Tidak semua orang bersedia menjadi pekerja lapangan, termasuk para pelamar yang masih berstatus fresh graduate. Padahal sama saja dengan jenis pekerjaan lainnya, pekerjaan di lapangan juga tentu bisa berjalan dengan lancar jika diimbangi dengan skill yang mumpuni. 

Berikut ini adalah beberapa poin penting terkait pekerja lapangan yang penting untuk dipahami: 

1. Memiliki Mental dan Energi Besar 

Pekerja lapangan harus membiasakan diri dengan sistem kerja yang terbilang keras dan sedikit berbeda dari pekerjaan di kantoran. Ini merupakan tantangan terbesar dari pekerjaan yang satu ini, di mana pekerja lapangan biasanya akan seringkali berurusan dengan target dan juga deadline tertentu.

Kondisi pekerjaan di lapangan seperti ini membuat pekerja lapangan wajib memiliki mental yang kuat, sebab kondisi di setiap lokasi kerja bisa saja berbeda dan bahkan di luar perkiraan. Pekerja lapangan harus bisa menjaga semangat kerjanya tetap baik dalam segala kondisi yang dihadapinya. 

Selain itu, pekerjaan di lapangan seperti ini juga membutuhkan energi yang besar. Bepergian dari satu tempat ke tempat kerja lainnya bukanlah perkara yang mudah, terutama saat cuaca tidak bersahabat di jam-jam kerja. Semua kondisi ini juga akan menjadi tantangan tersendiri bagi pekerja lapangan.

2. Harus Memiliki Kondisi Fisik yang Fit 

Masih berkaitan dengan poin di atas, pekerja lapangan juga dituntut untuk memiliki kondisi fisik yang fit dan prima. Pekerjaan yang padat dan membutuhkan mobilitas yang tinggi merupakan rutinitas yang harus dijalani. Kondisi jalanan yang tidak selalu lancar juga akan menguras tenaga dan emosi pekerja lapangan. 

Untuk menghadapi semua rutinitas di lapangan, dibutuhkan kesehatan yang mendukung. Pekerja lapangan harus selalu dalam kondisi bugar dan fit, sehingga semua tugas-tugasnya di lapangan bisa terselesaikan dengan baik. Berolahraga secara rutin bisa menjadi salah satu cara untuk mendapatkan kesehatan prima seperti ini. 

3. Memiliki Penghasilan yang tidak Tetap

Pekerja lapangan biasanya tidak memiliki jumlah gaji yang tetap, sebagaimana pekerja kantoran pada umumnya. Pekerjaan seperti ini biasanya akan berorientasi pada target, di mana target inilah yang akan menentukan besaran gaji yang bisa dibawa pulang oleh pekerja lapangan setiap bulannya. 

Jika bisa mencapai target atau bahkan melampauinya, maka pekerja lapangan biasanya akan mendapatkan sejumlah bonus tambahan dari perusahaan. Bonus inilah yang akan membuat penghasilan pekerja lapangan menjadi cukup besar, namun jumlahnya tidak akan tetap setiap bulannya. 

4. Memiliki Jam Kerja yang Fleksibel

Berbeda dengan pekerja kantoran pada umumnya, pekerja lapangan biasanya akan memiliki jam kerja yang terbilang fleksibel. Mereka bisa saja bekerja hingga sore atau bahkan malam hari, sesuai dengan kebutuhan pekerjaan itu sendiri. Jam kerja seperti ini tentu tidak akan selalu mudah untuk semua orang, terutama mereka yang terbiasa dengan rutinitas dengan teratur. 

Jam kerja petugas lapangan ini biasanya akan dipengaruhi oleh target yang diberikan oleh perusahaan. Saat target perusahaan cukup tinggi, maka jam kerja para pekerja lapangan bisa saja menjadi lebih panjang, bahkan lebih sibuk di jam-jam tertentu saja, sesuai dengan kondisi pekerjaannya. 

5. Harus Memiliki Kemampuan baik dalam Bersosialisasi

Pekerja lapangan akan pergi dari satu lokasi kerja ke lokasi lainnya, di mana yang bersangkutan akan bertemu dengan banyak orang, bahkan dengan berbagai jenis karakter yang berbeda. Hal ini menjadi alasan mengapa pekerja lapangan wajib memiliki kemampuan yang baik dalam bersosialisasi dengan banyak orang sekaligus.

Kemampuan yang bersosialisasi yang baik akan membuat pekerja lapangan lebih mudah untuk menyelesaikan setiap urusan pekerjaannya. Hal ini juga akan memudahkan pekerja lapangan untuk mencapai target yang sudah ditetapkan oleh perusahaan kepadanya. 

Baca Juga: Kenali Penyakit Akibat Kerja yang Mengintai Para Pekerja

Tips Menjadi Pekerja Lapangan yang Sukses 

Sebagaimana pekerjaan lainnya, pekerjaan di lapangan juga tentu membutuhkan sikap profesional dari yang menjalankannya. Pekerja lapangan akan menghadapi berbagai kondisi di tempat kerjanya, beberapa bahkan mungkin saja kondisi-kondisi yang tidak pernah diprediksi sebelumnya. 

Berikut ini adalah beberapa tips yang bisa diterapkan pekerja lapangan, agar sukses dalam karirnya: 

1. Bijak Mengatur Waktu

Jam kerja yang fleksibel merupakan salah satu keuntungan dan sekaligus tantangan bagi para pekerja lapangan. Pekerjaan tidak akan selesai dengan baik, jika tidak diatur dengan sedemikian rupa. Penting untuk selalu membuat jadwal kerja sejak awal, baik itu harian maupun mingguan. 

Jadwal kerja yang tepat akan membantu pekerja lapangan lebih mudah dalam menyelesaikan satu per satu tugasnya, sehingga seluruh pekerjaan bisa selesai dengan tepat waktu. Selain itu, aturlah waktu dengan seefisien mungkin, agar setiap tugas selesai dengan baik dan seluruh target bisa dicapai dengan baik. 

2. Istirahat dengan Cukup

Kerja di lapangan seringkali membuat pekerja lupa waktu, termasuk untuk beristirahat sejenak dari pekerjaannya. Sementara jika tubuh tidak mendapatkan istirahat yang cukup, maka tubuh akan terlalu lelah dan tidak fit. Hal ini tentu akan merugikan diri sendiri, sebab bukan tidak mungkin tubuh akan terserang penyakit karena kelelahan. 

Selain itu, meluangkan waktu untuk menikmati makan siang merupakan poin wajib bagi pekerja lapangan. Hal ini sangat penting, untuk memastikan tubuh selalu memiliki cadangan energi yang bisa dimanfaatkan untuk menyelesaikan berbagai pekerjaan yang menjadi tanggung jawabnya. 

3. Konsumsi Asupan Nutrisi dan Air Putih yang Memadai 

Pekerjaan di lapangan membutuhkan energi yang besar, sehingga penting untuk selalu memenuhi kebutuhan nutrisi tubuh dengan baik. Makan teratur dengan gizi yang seimbang merupakan hal yang sangat tepat dan akan membantu untuk menjaga stamina tubuh tetap fit. 

Selain itu, minumlah air putih dalam jumlah yang tepat setiap harinya, setidaknya 8 gelas per hari. Air putih akan menjaga tubuh tetap dalam kondisi terhidrasi selama bekerja di lapangan. Hal ini penting, terutama untuk pekerja lapangan yang harus bepergian atau melakukan perjalanan yang terbilang jauh. 

4. Bawa Peralatan Kerja yang Lengkap 

Bekerja di lapangan tentu akan berbeda dengan bekerja di kantor, di mana berbagai peralatan kerja tersedia dengan lengkap. Pekerja lapangan harus selalu membiasakan diri untuk membawa berbagai peralatan kerja yang dibutuhkannya. Hal ini akan membantu yang bersangkutan untuk lebih mudah dalam menyelesaikan berbagai pekerjaannya. 

Selain itu, membawa berbagai peralatan pendukung untuk bekerja di lapangan juga tak kalah pentingnya. Berbagai peralatan pendukung ini akan membantu pekerja lapangan tetap nyaman selama bekerja atau dalam perjalanan, misalnya: jaket tebal untuk pekerja lapangan yang mengendarai motor, ban cadangan bagi pekerja yang berkendara menggunakan mobil, dan yang lainnya.

5. Bersikap Sabar dan Bijak 

Seperti yang sudah dijelaskan di atas, pekerja lapangan bisa saja bekerja di beberapa lokasi kerja yang berbeda. Hal ini akan membuat yang bersangkutan kerap bertemu dengan banyak orang, sehingga dibutuhkan kemampuan bersosialisasi yang baik sejak awal.

Selain itu, pekerja lapangan juga harus memiliki sikap sabar dan bijak dalam menjalankan tugasnya. Saat di lapangan, berbagai kondisi dan karakter dari orang-orang yang ditemui petugas lapangan bisa saja menguras kesabaran. Hal ini tentu tidak akan menjadi masalah, jika yang bersangkutan memiliki sifat sabar dan bijak dalam menghadapi berbagai kondisi dan juga orang-orang yang ditemuinya. 

Baca Juga: Asuransi Kecelakaan Kerja: Pengertian, Manfaat, Syarat Klaim, dan Cara Klaim

3 Alasan Asuransi Kecelakaan Mandiri adalah Kebutuhan Mutlak

Jika Anda bekerja di lapangan tanpa perlindungan perusahaan, Asuransi Kecelakaan Diri (Personal Accident) bukan lagi sekadar pelengkap, melainkan kebutuhan primer pelindung aset.

  1. Proteksi Cash Flow Medis: Menanggung tagihan gawat darurat, operasi, hingga rawat inap akibat kecelakaan kerja, sehingga Anda tidak perlu mencairkan tabungan darurat atau berutang.
  2. Santunan Kehilangan Pendapatan: Jika cedera memaksa Anda beristirahat total berminggu-minggu, polis tertentu memberikan santunan tunai untuk mengganti upah harian Anda yang hilang.
  3. Santunan Cacat Tetap atau Kematian: Memberikan jaring pengaman berupa uang tunai dalam jumlah besar kepada ahli waris jika terjadi risiko terburuk pada diri Anda sebagai pencari nafkah utama.

Bekerja Profesional sebagai Pekerja Lapangan yang Sukses 

Pekerja lapangan merupakan salah satu posisi yang terbilang cukup banyak dibutuhkan oleh perusahaan. Pada dasarnya, pekerjaan yang satu ini memiliki tantangan tersendiri dan ruang lingkup yang terbilang luas. Jika bekerja dengan profesional, seorang pekerja lapangan juga bisa saja mendapatkan kesuksesan dan penghasilan besar dari pekerjaan yang dilakoninya. 

Pekerja lapangan adalah mereka yang paling beresiko terekspos berbagai risiko kecelakaan kerja. Untuk perusahaan yang memiliki karyawan yang wajib bekerja di lapangan pastikan Anda sudah memfasilitasi mereka dengan asuransi kesehatan karyawan terbaik untuk melindungi mereka dari berbagai risiko kecelakaan, penyakit dan penurunan kesehatan akibat kerja.

Dapatkan penawaran produk asuransi kesehatan karyawan terbaik di Cermati Protect dengan mengisi formulir dibawah ini!

7 Pilihan Asuransi Pengiriman Terbaik di Indonesia

7 Pilihan Asuransi Pengiriman Terbaik di Indonesia

Bayangkan Anda baru saja membeli sebuah laptop seharga Rp15 juta secara online. Anda memantau status pengiriman (tracking) setiap jam. Tiba-tiba, status berubah menjadi “Terkirim”, namun Anda tidak pernah menerima paket tersebut.

Saat Anda komplain ke pihak ekspedisi, Anda baru menyadari sebuah realitas pahit: tanpa asuransi pengiriman, ganti rugi maksimal dari kurir standar biasanya hanyalah 10 kali lipat dari biaya ongkos kirim (ongkir). Jika ongkir Anda Rp20.000, Anda hanya mendapat ganti rugi Rp200.000 untuk laptop senilai Rp15 juta.

Di era tingginya volume belanja online dan pengiriman instan, Asuransi Pengiriman bukan lagi opsional, melainkan lapisan perlindungan absolut. Mari bedah apa yang membuat asuransi pengiriman krusial, perbedaannya dengan garansi kurir biasa, dan bagaimana metode J.A.G.A memastikan klaim Anda cair tanpa penolakan.

Apa Itu Asuransi Pengiriman?

Secara fundamental, Asuransi Pengiriman adalah produk perlindungan finansial yang memberikan ganti rugi penuh kepada pengirim (seller) atau penerima (buyer) atas risiko kehilangan, kerusakan fisik, hingga pencurian barang selama barang tersebut berada dalam proses transit dari titik asal ke titik tujuan.

Berbeda dengan asuransi bawaan kurir yang sangat terbatas plafonnya, asuransi pengiriman komprehensif (seperti dari Cermati Protect) akan mengganti kerugian secara proporsional sesuai dengan nilai faktur barang yang sebenarnya (Invoice Value).

Pahami Jenis Asuransi Pengiriman yang Baik 

Sebagaimana jenis asuransi lainnya, asuransi pengiriman juga bisa ditemukan dalam berbagai pilihan. Ada banyak perusahaan yang menyediakan layanan ini, tentunya dengan fitur dan kelebihan masing-masing. Pastikan untuk memilih layanan asuransi pengiriman yang tepat dan sesuai kebutuhan. 

Berdasarkan cara kerjanya, asuransi pengiriman bisa dibedakan menjadi 2 kategori, yakni: 

Asuransi Pengiriman Business to Business (B2B)Asuransi Pengiriman Business to Customer (B2C)
Ini merupakan jenis asuransi pengiriman yang biasa digunakan untuk pengangkutan produk dalam jumlah yang besar. Perjanjian polisnya biasanya dilakukan antar produsen maupun perusahaan ekspor/ impor dengan perusahaan asuransi itu sendiri.Ini merupakan jenis asuransi pengiriman yang biasa digunakan untuk pengiriman produk elektronik dan berbagai produk lainnya. Perjanjian asuransi ini biasanya dilakukan oleh perusahaan ekspedisi dengan pembeli.

Baca Juga: Pengiriman Kargo: Pengertian, Jenis, dan Cara Penggunaan

3 Barang yang Wajib Menggunakan Asuransi Pengiriman

Jika Anda mengirim atau membeli barang berikut, menekan tombol “Gunakan Asuransi” di checkout adalah langkah mutlak:

  1. Barang Elektronik & Gadget: Smartphone, laptop, TV, dan komponen PC sangat rentan pecah atau dicuri oknum tak bertanggung jawab.
  2. Perhiasan & Barang Koleksi: Logam mulia, jam tangan mewah, atau tas branded memiliki nilai rasio harga-per-volume yang sangat tinggi.
  3. Dokumen Berharga: Ijazah asli, sertifikat properti (SHM), atau paspor yang kerugiannya tidak bisa diukur sekadar dari harga kertasnya.

Gunakan Layanan Asuransi Pengiriman yang Tepat 

Berikut ini adalah beberapa pilihan layanan asuransi pengiriman yang bisa dijadikan sebagai pertimbangan:

1. Asuransi Pengiriman dan Logistik dari Cermati Protect

Cermati Protect menawarkan produk asuransi pengiriman dan logistik yang dirancang untuk memberikan perlindungan ekstra selama proses pengiriman barang. Produk ini melindungi dari berbagai risiko seperti:

  • Kerusakan barang selama pengiriman
  • Kehilangan sebagian atau seluruh barang
  • Keterlambatan pengiriman yang menyebabkan kerugian bisnis

Keunggulan produk asuransi pengiriman dan logistik dari Cermati Protect meliputi proses pengajuan yang mudah, premi yang kompetitif, dan dukungan klaim yang responsif. Produk ini dapat digunakan baik oleh individu maupun pelaku usaha (B2B dan B2C), serta dapat diakses secara online dengan mengisi formulir di situs Cermati Protect.

Dengan menambahkan materi di atas, artikel akan semakin komprehensif dan menjadi referensi utama bagi pembaca yang membutuhkan perlindungan optimal dalam aktivitas pengiriman dan logistik.

2. Asuransi Pengiriman JNE

Asuransi ini dikeluarkan oleh perusahaan ekspedisi Jalur Nugraha Ekakurir (JNE). Ini merupakan layanan asuransi yang akan memberikan ganti rugi, jika sewaktu-waktu paket yang dikirimkan mengalami kerusakan atau bahkan hilang dalam proses pengiriman. 

Berikut ini adalah beberapa syarat penggunaan layanan asuransi pengiriman JNE: 

  • Barang yang diasuransikan bernilai lebih dari Rp 1 juta. 
  • Barang/ dokumen yang dikirimkan bernilai 10x lipat dari biaya kirimnya. 
  • Dokumen lainnya yang dikategorikan pelanggan maupun pihak JNE sebagai barang berharga. 

Biaya asuransi pengiriman JNE

Biaya Asuransi JNE = (0,2% x nilai barang) + biaya administrasi sebesar Rp 5.000,- 

Cara Pengajuan klaim asuransi pengiriman JNE

Pengajuan klaim bisa dilakukan dengan cara menghubungi langsung CS JNE melalui layanan email di costumercare@jne.co.id, atau melalui layanan telepon di nomor (021) 2927888, atau datang langsung ke kantor JNE terdekat. Siapkan juga beberapa dokumen berikut: 

  • Kartu Tanda Penduduk (KTP)
  • Resi pengiriman yang asli
  • Resi asuransi yang asli
  • Formulir pengajuan klaim
  • Invoice atau bukti pembelian barang.

3. Asuransi Pengiriman TIKI

Layanan asuransi yang satu ini dikeluarkan oleh PT Citra Van Titipan Kilat (TIKI).  Asuransi ini akan memberikan perlindungan atas kerusakan atau hilangnya barang selama proses pengiriman. 

Berikut ini adalah beberapa syarat penggunaan layanan asuransi pengiriman TIKI: 

  • Barang yang diasuransikan bernilai lebih dari Rp 1 juta. 
  • Barang/ dokumen yang dikirimkan bernilai 10x lipat dari biaya kirimnya. 
  • Dokumen-dokumen resmi/ berharga, seperti: ijazah, KTP, BPKB, sertifikat, dan yang lainnya. 
  • Produk elektronik. 
  • Produk yang rentan pecah.

Biaya asuransi pengiriman TIKI

Biaya asuransi TIKI = 0,2% x nilai barang yang dikirimkan. 

Cara pengajuan klaim asuransi pengiriman TIKI

Pengajuan klaim asuransi TIKI bisa dilakukan dengan cara menghubungi layanan CS melalui email di tiki@tiki.id atau melalui telepon di nomor 1500-125. Selain itu, lengkapi juga sejumlah syarat pengajuan klaim berikut: 

  • Kartu Tanda Penduduk (KTP)
  • Resi pengiriman yang asli
  • Resi asuransi yang asli
  • Formulir pengajuan klaim
  • Invoice atau bukti pembelian barang. 

4. Asuransi Pengiriman J&T

Ini merupakan layanan asuransi pengiriman yang disediakan oleh perusahaan logistik J&T. Asuransi ini akan melindungi barang dari kerusakan maupun hilang selama proses pengiriman.

Berikut ini adalah beberapa syarat dan ketentuan penggunaan layanan asuransi pengiriman J&T:

  • Biaya layanan asuransi maksimal sebesar Rp 1 juta.
  • Biaya layanan asuransi untuk dokumen maksimal sebesar Rp 100 ribu. 
  • Biaya ganti rugi kerusakan barang atau hilang maksimal sebesar Rp 20 juta. 
  • Biaya ganti rugi kerusakan dokumen atau hilang maksimal sebesar Rp 2 juta.

Biaya Asuransi Pengiriman J&T

Biaya asuransi J&T = (0.20% x nilai paket) + Rp 5.000 (biaya penanganan)

Cara Pengajuan Klaim Asuransi Pengiriman J&T

Pengajuan klaim asuransi pengiriman J&T bisa dilakukan dengan cara menghubungi langsung CS J&T di nomor telepon 021- 8066 1888 atau dengan datang langsung ke kantor cabang J&T terdekat. Berikut ini adalah beberapa syarat pengajuan klaim yang harus dipenuhi:

  • Pengajuan klaim hanya bisa dilakukan langsung oleh pengirim paket (tidak bisa diwakilkan)
  • Pengajuan klaim harus dilakukan maksimal 3 hari setelah paket diterima dengan membawa beberapa dokumen berikut:
  • Kartu Tanda Penduduk (KTP)
  • Nomor resi pengiriman dan foto barang.
  • Invoice pembelian barang.
  • Bukti asuransi TIKI.

Baca Juga: Keuntungan dan Cara Mengirim Barang Lewat Kargo Pesawat  

5. Asuransi Pengiriman Tokopedia

Layanan asuransi ini merupakan hasil kerjasama antara Tokopedia dengan PT Asuransi Tokio Marine Indonesia. Asuransi ini akan memberikan perlindungan atas kerusakan, kehilangan dan juga tindakan penipuan atas pembelian produk yang dilakukan oleh nasabah. 

Berikut ini adalah jenis-jenis kerugian yang akan ditanggung asuransi pengiriman Tokopedia: 

  • Kehilangan sebagian atau keseluruhan barang.
  • Kerusakan sebagian atau keseluruhan barang. 
  • Barang yang diterima oleh pembeli tidak sesuai pesanan. 
Biaya Asuransi Pengiriman Tokopedia

Biaya asuransi Tokopedia = (0,40% x nilai barang) + ongkos kirim.

Syarat dan Ketentuan Asuransi Tokopedia

Pengajuan klaim asuransi pengiriman ini bisa dilakukan sepenuhnya melalui layanan Tokopedia dengan memenuhi beberapa syarat dan ketentuan berikut: 

  • Pengajuan klaim paling lambat dilakukan 2×24 jam setelah status “Pesanan Tiba”.
  • Pengajuan klaim tidak bisa dilakukan jika status sudah “Pesanan Selesai”.
  • Jumlah ganti rugi yang akan dibayarkan adalah: senilai harga barang + ongkos kirim awal + ongkos return + ongkos re-shipment.
  • Jumlah ganti rugi maksimal adalah Rp 100 juta per invoice.
  • Manfaat asuransi dinyatakan tidak berlaku, jika: 
  • Dokumen pengajuan klaim tak lengkap.
  • Pengiriman barang menggunakan layanan pengiriman instan (Gojek/ Grab) yang dipesan langsung (pribadi) oleh pembeli atau yang tidak tercatat pada sistem Tokopedia. 
  • Keterangan barang dengan invoice tidak sama. 
  • Barang adalah makanan, minuman, atau obat-obatan yang belum terdaftar di BPOM.

Proses pengajuan klaim asuransi pengiriman Tokopedia akan dilakukan dengan beberapa tahap berikut: 

  • Ajukan laporan/ klaim melalui Tokopedia Care di  www.tokopedia.com/help 
  • Klaim diteruskan Tokopedia ke perusahaan asuransi dalam waktu 1×24 jam.
  • Perusahaan asuransi akan memeriksa dokumen dalam waktu 2×24 jam.
  • Jika ada kekurangan dokumen, maka nasabah wajib melengkapinya dengan cara meng-upload dokumen tersebut. 
  • Perusahaan asuransi berhak melakukan pembatalan klaim, jika terdapat tindak penipuan.
  • Jika klaim diterima atau ditolak, maka nasabah akan menerima notifikasi melalui Tokopedia. 
  • Jika klaim disetujui, maka ganti rugi akan diterima nasabah melalui fitur “Saldo Penghasilan Pengguna” 

6. Asuransi Pengiriman SiCepat

Ini merupakan layanan asuransi pengiriman yang diberikan oleh SiCEpat untuk para pengguna layanan ekspedisi mereka. Layanan asuransi ini hanya berlaku untuk pengiriman barang yang bernilai lebih dari Rp 1 juta saja. Pengajuan klaim asuransi SiCepat bisa dilakukan dengan datang langsung ke kantor cabang terdekat.

Berikut ini adalah beberapa resiko yang ditanggung asuransi pengiriman SiCepat: 

  • Kehilangan sebagian atau keseluruhan barang.
  • Kerusakan sebagian atau keseluruhan barang.
  • Barang yang diterima oleh pembeli tidak sesuai dengan pesanan. 

Biaya asuransi pengiriman SiCepat

Biaya asuransi SiCepat = (0,5% x nilai barang + biaya administrasi Rp100 ribu)

Syarat dan ketentuan asuransi SiCepat: 

  • Maksimal penggantian kerugian adalah sebesar Rp 50 juta.
  • Pengaduan kehilangan keseluruhan barang maksimal 14 hari kalender. 
  • Pengaduan kehilangan sebagian barang maksimal 2 hari kalender.
  • Pengaduan kerusakan barang maksimal 2 hari kerja 

Baca Juga: Jenis-jenis Kargo dan Proses Penanganan Kargo Barang

7. Asuransi Pengiriman PAXEL

Paxel menjadi salah satu perusahaan logistik yang cukup progresif dalam menghadirkan asuransi pengiriman untuk pengiriman barang bernilai tinggi, baik dalam maupun luar negeri. Melalui fitur Paxel Protect, pelanggan bisa mendapatkan proteksi hingga Rp50 juta untuk setiap paket yang diasuransikan. Perlindungan ini mencakup risiko kehilangan, kerusakan, hingga keterlambatan signifikan selama proses pengiriman — risiko yang sangat umum dalam aktivitas cross-border shipping.

Melalui kemitraan dengan perusahaan asuransi terpercaya, Paxel memastikan bahwa setiap klaim asuransi pengiriman dilakukan secara transparan dan mudah. Pengguna dapat melaporkan klaim langsung dari aplikasi dengan bukti foto/video paket sebelum dan sesudah pengiriman. Proses digital ini mempercepat validasi dan memberikan rasa aman bagi pelanggan yang sering mengirim atau menerima barang lintas negara.

Selain proteksi finansial, Paxel juga mengedepankan teknologi pelacakan real-time (real-time tracking) sehingga pengguna bisa memantau posisi paket secara akurat. Kombinasi antara kecepatan, kejelasan status pengiriman, dan perlindungan asuransi menjadikan Paxel salah satu pilihan unggulan bagi pelaku bisnis online dan konsumen e-commerce internasional yang mengutamakan keamanan barang mereka.

Dengan adanya fitur ini, Paxel Protect tidak hanya sekadar layanan tambahan, tetapi menjadi bagian penting dari strategi manajemen risiko di era perdagangan digital global. Konsumen dan pelaku usaha kini dapat mengirim barang dengan lebih percaya diri, tanpa khawatir terhadap risiko kerusakan atau kehilangan selama proses pengiriman lintas batas negara.

Gunakan Asuransi Pengiriman Terbaik dan Sesuai Kebutuhan 

Asuransi pengiriman merupakan produk asuransi yang akan memberikan perlindungan atas kerusakan atau hilangnya barang selama proses pengiriman. Setiap produk ini tentu memiliki ketentuan dan kelebihan masing-masing. Pastikan untuk selalu menggunakan layanan asuransi pengiriman yang tepat dan sesuai kebutuhan, agar manfaat yang didapatkan juga sepadan.

Cermati Protect juga memiliki produk asuransi pengiriman dan logistik yang bisa memberikan perlindungan ekstra selama pengiriman dari berbagai risiko seperti kerusakan, kehilangan sampai keterlambatan pengiriman. Dapatkan informasi selengkapnya dengan mengisi formulir dibawah ini!

Mengenal Bahaya-Bahaya di Tempat Kerja yang Perlu Diwaspadai

Mengenal Bahaya-Bahaya di Tempat Kerja yang Perlu Diwaspadai

Bahaya di tempat kerja adalah segala bentuk faktor, kondisi, material, atau aktivitas di dalam lingkungan kerja yang memiliki potensi intrinsik untuk memicu cedera fisik, kontaminasi biologis, maupun penurunan kesehatan mental tenaga kerja. Di era ekosistem kerja modern, tipologi bahaya telah bergeser dari risiko mekanis manufaktur tradisional ke arah bahaya tak kasat mata (invisible hazards), seperti gangguan ergonomis akibat pola kerja hybrid serta beban psikososial yang memicu stres kerja kronis.

Mengidentifikasi dan memitigasi klasifikasi bahaya ini secara terstruktur bukan lagi sekadar pelengkap operasional, melainkan kewajiban hukum korporasi demi memenuhi regulasi K3 nasional sekaligus melindungi neraca keuangan perusahaan dari risiko tuntutan liabilitas hukum perdata. 

Pahami Apa Saja Bahaya-bahaya di Tempat Kerja 

Melakukan pekerjaan yang sama selama kurun waktu yang panjang merupakan hal yang biasa dilakoni pekerja. Sebagian pekerja bahkan bisa saja bekerja di perusahaan atau bidang yang sama untuk waktu belasan tahun atau bahkan lebih panjang lagi. 

Pada dasarnya, semua pekerjaan memang memiliki risiko tersendiri yang tentu saja berbahaya bagi kesehatan para pekerja. Bahaya di tempat kerja ini pada umumnya sangat tergantung pada jenis pekerjaan yang dilakukan oleh pekerja, beberapa jenis pekerjaan bisa saja memiliki tingkat bahaya yang cukup tinggi. 

Sementara di sisi lain, sangat penting bagi pekerja untuk tetap merasakan keamanan selama menjalankan pekerjaannya. Kondisi yang aman seperti ini tentu akan menimbulkan rasa nyaman dan bisa membuat produktivitas yang bersangkutan menjadi lebih maksimal,

Hal sebaliknya juga berlaku, jika ternyata pekerja merasa tidak aman, maka bukan tidak mungkin yang bersangkutan akan mengalami kendala dalam menjalankan tugas dan tanggung jawabnya di tempat kerja. 

Penting untuk memahami dengan baik apa saja bahaya-bahaya di tempat kerja, terutama bagi pihak perusahaan itu sendiri. Hal ini akan memungkinkan pihak perusahaan melakukan atau mengambil langkah-langkah yang tepat untuk meminimalisir dan menghindari berbagai bahaya tersebut. 

Pihak pemerintah sendiri sudah mengeluarkan kebijakan terkait perlindungan kesehatan dan keselamatan bagi para pekerja. Hal ini diatur dalam UU Pasal 86 Nomor 13 Tahun 2003, yang menjelaskan tentang bagaimana pentingnya Kesehatan dan Keselamatan Kerja (K3).

Namun pada kenyataannya, berbagai bahaya di tempat kerja ini memang tak bisa dihilangkan atau dicegah dengan sepenuhnya. Hal inilah yang perlu menjadi perhatian bagi para pekerja itu sendiri, sehingga mereka bisa memahami dan melakukan tindakan-tindakan yang sekiranya bisa meminimalisir hal tersebut. 

Baca Juga: Tips Perusahaan Menjamin Kesehatan Karyawan di Kantor

Jenis-Jenis Bahaya di Tempat Kerja 

Apapun jenis pekerjaannya, tentu akan selalu memiliki risiko yang bisa menimbulkan bahaya bagi para pekerja. Penting untuk menyadari dan memahami berbagai bahaya di tempat kerja ini dengan baik, agar lebih mudah untuk melakukan langkah-langkah yang tepat untuk mengatasinya.

Berikut ini adalah beberapa jenis bahaya di tempat kerja yang harus diwaspadai para pekerja: 

1. Bahaya Kerja Kimiawi

Berbagai bahan kimia yang digunakan di tempat kerja bisa saja berbahaya bagi kesehatan manusia. Hal ini bahkan semakin berbahaya, jika seorang pekerja terpapar zat kimia ini dalam jumlah yang terbilang banyak. Zat kimia bisa saja masuk ke dalam tubuh dengan berbagai cara, seperti: terhirup melalui hidung, tertelan melalui mulut, terpapar langsung pada kulit, atau bahkan melalui mata dan yang lainnya. 

Pekerja yang bertugas di laboratorium pada umumnya memiliki risiko yang besar untuk terpapar berbagai jenis bahan-bahan kimia yang berbahaya dan mengandung racun maupun yang memiliki sifat korosif. Hal ini tentu disebabkan penggunaan berbagai bahan kimia yang sangat tinggi di laboratorium itu sendiri. 

Para pekerja pabrik dan juga pertambangan juga memiliki risiko yang besar untuk terpapar asap maupun debu kimia yang bisa menimbulkan gangguan pada paru dan pernapasan. Hal inilah yang menjadi alasan mengapa para pekerja wajib menggunakan alat pelindung diri yang sesuai dengan kebutuhan kerjanya. 

Sesuai dengan arahan yang dikeluarkan oleh OSHA atau Administrasi Keselamatan dan Kesehatan Kerja Amerika, seluruh pekerja yang berisiko terpapar bahan-bahan kimia di tempat kerjanya, wajib memakai respirator selama bekerja. Respirator yang dipakai oleh para pekerja memiliki spesifikasi khusus yang disesuaikan dengan jenis pekerjaan maupun bahan kimia yang digunakan di sana.

2. Bahaya Kerja Fisik

Jenis bahaya kerja fisik ini bisa saja ditemukan dalam berbagai bentuk, seperti: suara bising, suhu lingkungan kerja yang ekstrim, radiasi yang tinggi, vibrasi, dan yang lainnya. Bahaya fisik ini tentu akan sangat tergantung pada jenis pekerjaan dan lingkungan tempat para pekerja menjalankan tugasnya. 

Suara bising konstan yang dirasakan para kru darat yang bekerja di landasan pesawat bisa saja menyebabkan ketulian. Kondisi tersebut disebabkan oleh suara-suara yang dikeluarkan pesawat, di mana suara tersebut pada umumnya memiliki desibel yang terbilang besar. 

OSHA sendiri memberikan rekomendasi penggunaan hearing protection device berupa penutup telinga khusus, agar gangguan pada pendengaran para pekerja tersebut bisa dihindari. Paparan suara yang memiliki desibel besar seperti yang ditimbulkan pesawat akan berkurang saat menggunakan alat tersebut. 

Paparan suhu lingkungan yang ekstrim dan juga radiasi sinar-X (gamma) yang terlalu besar juga bisa meningkatkan kerusakan ikatan kimia pada jaringan tubuh. Para pekerja yang berisiko terpapar radiasi harus mengenakan dosimeter yang biasa disebut TLD atau thermoluminescent dosimeter. Alat ini akan memonitor kadar paparan radiasi pekerja saat mereka sedang menjalankan tugasnya.

Baca Juga: Pengertian Kecelakaan Kerja dan Cara Meminimalisirny

3. Bahaya Kerja Ergonomi

Ergonomi merupakan bidang studi yang berkaitan dengan proses desain peralatan, mesin, proses atau tahap kerja, dan juga tempat kerja itu sendiri, di mana hal ini akan disesuaikan dengan kemampuan dan keterbatasan para pekerja/ penggunanya. 

Gerakan tubuh yang berulang maupun posisi tubuh yang menetap saat menjalankan pekerjaan tersebut bisa saja menyebabkan berbagai keluhan pada pekerja, seperti: sakit pinggang, pegal linu, nyeri sendi, dan berbagai masalah kesehatan lainnya yang lebih akut. 

Melakukan pengurangan repetisi merupakan kunci utama dalam meminimalisir bahaya di tempat kerja seperti ini. Salah satu caranya adalah dengan beristirahat di sela-sela pekerjaan, dan menggunakan kursi ergonomis yang ketinggiannya bisa diatur sesuai postur tubuh pekerja atau penggunanya. 

4. Bahaya Kerja Biologi

Tenaga medis adalah pekerja yang memiliki ancaman paling tinggi dalam bahaya kerja biologi ini. Ada banyak jenis penyakit yang disebabkan virus serta bakteri yang rentan menulari para tenaga medis, seperti: hepatitis B dan C, TBC, HIV/ AIDS, dan yang lainnya. Sedangkan mereka yang bekerja dengan hewan biasanya akan rentan terpapar dengan penyakit antraks dan juga rabies. 

Hal pertama yang bisa dilakukan untuk meminimalisir bahaya-bahaya di tempat kerja tersebut adalah dengan cara mencuci tangan, baik itu sebelum maupun setelah selesai bekerja. Kondisi tangan yang higienis akan membantu untuk memutus transmisi persebaran virus. 

Selain itu, melakukan vaksinasi juga bisa menjadi langkah pencegahan lainnya. Vaksinasi sendiri memiliki tujuan untuk mencegah atau meminimalisir dampak yang disebabkan oleh virus. Meskipun terpapar, kondisi tubuh yang telah tervaksin sudah memiliki imunitas, sehingga gejala-gejala yang dialami biasanya akan lebih ringan. 

5. Bahaya Kerja Psikologis

Bahaya psikologis juga menjadi gangguan yang bisa saja dialami para pekerja di tempatnya bekerja. Stres merupakan hal yang paling umum dirasakan dan bisa saja disebabkan oleh banyak hal, seperti: perubahan jadwal kerja, perubahan pekerjaan, bertambahnya tanggung jawab, ketidakcocokan dengan atasan, dan yang lainnya. 

Bahaya kesehatan yang satu ini bisa diatasi dengan cara pengelolaan waktu kerja yang efisien. Manfaatkan juga waktu istirahat dengan baik, sehingga produktivitas kerja tetap bisa terjaga. Selain itu, menjalani pola hidup seimbang dan sehat merupakan salah satu kunci untuk tetap sehat, baik itu secara fisik maupun mental. 

Lakukan refreshing di hari libur, sehingga tubuh kembali fit dan siap untuk menjalani tantangan kerja di hari berikutnya. Menikmati me time juga bisa menjadi cara tepat untuk mengurangi stres, agar tubuh dan pikiran kembali fresh saat harus bekerja dan masuk kantor lagi. 

Baca Juga: Pentingnya Kesehatan Mental dan Tips Menjaganya

Hindari Bahaya-Bahaya di Tempat Kerja dengan Tepat

Berbagai bahaya di tempat kerja merupakan ancaman tersendiri bagi kesehatan para pekerja. Penting untuk menyadari dan memahami berbagai bahaya ini dengan baik. Selain itu, lakukan cara-cara yang tepat untuk menghindari bahaya kerja ini, agar kesehatan tetap terjaga selama beraktivitas di tempat kerja. 

Jangan lupa untuk memfasilitasi karyawan dengan asuransi kesehatan karyawan terbaik untuk melindungi karyawan dari risiko penyakit, penurunan kesehatan dan kecelekaan di tempat kerja dengan produk asuransi kesehatan karyawan dari Cermati Protect yang bisa didapatkan dengan mengisi formulir dibawah ini!

Pentingnya Memiliki Asuransi Tanggung Gugat (Tanggung Jawab Hukum Perusahaan)

Pentingnya Memiliki Asuransi Tanggung Gugat (Tanggung Jawab Hukum Perusahaan)

Dengan alasan perbedaan kebutuhan, maka berbeda pula produk asuransi yang dibeli oleh seseorang. Tujuannya untuk meminimalisir pembelian produk lain yang sejenis di kemudian hari karena mereka  sudah mendapatkan manfaat optimal. 

Di antara sekian banyak produk, asuransi tanggung gugat atau yang sering disebut asuransi tanggung jawab hukum perusahaan menjadi salah satu yang wajib dipertimbangkan. Asuransi ini memberikan proteksi atas risiko tuntutan hukum dari pihak ketiga yang merasa dirugikan akibat peristiwa tertentu. Dengan manfaat ini, semua orang kini dapat terproteksi secara maksimal melalui satu produk asuransi saja. 

Sekilas Tentang Asuransi Tanggung Gugat atau Tanggung Jawab Hukum Perusahaan

asuransi tanggung gugat

Asuransi tanggung gugat menyediakan jaminan perlindungan bagi berbagai profesi dalam menghadapi tuntutan hukum pihak ketiga akibat kesalahan dalam menjalankan profesi atau usahanya. Secara umum, asuransi tanggung gugat menjamin kerugian finansial akibat kegagalan pelaksanaan profesi berupa  report, advice, survei, dan lain sebagainya. 

Jenis-Jenis Asuransi Tanggung Gugat Komersial dan Cakupannya

Setiap skala bisnis memiliki karakteristik paparan risiko hukum yang berbeda. Berikut adalah pembagian jenis perlindungan tanggung gugat yang wajib diintegrasikan ke dalam manajemen risiko perusahaan Anda:

  • Tanggung Gugat Umum (Public Liability Insurance): Melindungi operasional harian perusahaan dari klaim pihak ketiga yang mengalami kecelakaan fisik di lokasi bisnis Anda. Contoh: Pengunjung terpeleset di lantai lobi kantor atau tertimpa material dekorasi toko.
  • Tanggung Gugat Produk (Product Liability Insurance): Sangat krusial bagi produsen, distributor, dan retailer. Jenis asuransi ini menjamin kerugian finansial jika produk yang Anda jual atau distribusikan menyebabkan keracunan, cedera, atau kerusakan properti milik konsumen akibat cacat produksi atau kesalahan instruksi manual.
  • Tanggung Gugat Profesi (Professional Indemnity / Errors & Omissions): Dirancang khusus untuk penyedia jasa keahlian bersertifikat seperti dokter, pengacara, akuntan, arsitek, dan konsultan IT. Polis ini memproteksi kerugian finansial murni klien akibat salah opini hukum, malpraktik medis, atau kegagalan sistem arsitektur data.
  • Tanggung Gugat Direksi & Pejabat (Directors & Officers Liability – D&O): Melindungi aset personal jajaran manajemen puncak (komisaris dan direksi) dari tuntutan hukum perdata oleh pemegang saham atau regulator atas dugaan salah urus operasional korporasi (mismanagement).

Manfaat Asuransi Tanggung Gugat atau Tanggung Jawab Hukum Perusahaan Berdasarkan Jenis-Jenisnya

Setelah mengetahui definisi serta prinsip dasar asuransi tanggung jawab hukum perusahaan, bahasan yang perlu dipahami selanjutnya ialah manfaatnya. Manfaat asuransi tanggung jawab perusahaan bisa dikategorikan sesuai jenis-jenisnya. 

KategoriNama ProdukTarget PenggunaCakupan Utama
ProfesiProfessional IndemnityDokter, Akuntan, ArsitekKelalaian profesional & malpraktik.
UmumPublic LiabilityPemilik Toko, Mall, HotelCedera pengunjung di lokasi usaha.
BisnisDirectors & Officers (D&O)Eksekutif & DireksiKesalahan pengambilan keputusan strategis.
ProdukProduct LiabilityManufaktur & SellerKerugian akibat produk cacat/berbahaya.

Manfaat Utama yang Anda Dapatkan

  1. Ganti Rugi Finansial: Menutup biaya kompensasi sesuai keputusan pengadilan.
  2. Biaya Pertahanan Hukum (Legal Defense Cost): Menanggung biaya pengacara dan persidangan yang mahal.
  3. Reputasi Terjaga: Memastikan penyelesaian sengketa dilakukan secara profesional melalui pihak ketiga (asuransi).

Baca Juga: Asuransi Perjalanan Bisnis: Jenis, Manfaat dan Cara Klaimnya 

Manfaat yang Dikecualikan

  • Kerusakan pesawat terbang dan kerusakan turunannya
  • Tanggung gugat kontraktual
  • Tanggung gugat pekerjaan atau profesional
  • Kerusakan benda yang mengandung asbestos
  • Benda tidak berfungsi dengan baik
  • Kecacatan produk
  • Jaminan dan penarikan kembali produk
  • Biaya kerusakan, penalti, denda, dan sanksi
  • Risiko atas kekayaan intelektual, seperti trademark, paten, dan sejenisnya
  • Harta benda yang disewakan atau dititipkan kepada tertanggung rusak
  • Perang, nuklir, radioaktif, polusi
  • Wilayah dan yurisdiksi Kanada dan Amerika Serikat
  • Aktivitas kriminal atau tidak etis yang disengaja
  • Kewajiban hukum berdasarkan kontrak yang tidak diatur dalam hukum umum
  • Tuntutan yang timbul akibat kesengajaan atau penipuan

Manfaat yang Dapat Diperluas

Tertanggung dapat memperluas manfaat dengan menambah premi bulanan. Opsi perluasannya adalah sebagai berikut:

  • Biaya pembelaan hukum atau pengacara
  • Penggantian kerugian akibat kepemilikan atau mengemudikan kendaraan 
  • Penggantian kerugian atas harta benda yang disewakan atau dititipkan kepada tertanggung
  • Penggantian kerugian harta benda akibat polusi dan cedera fisik yang tidak disengaja
  • Cedera badan pada pihak ketiga akibat kelalaian
  • Kerusakan properti milik pihak ketiga
  • Cedera akibat kecelakaan kerja terhadap pengunjung/klien
  • Kerugian finansial pihak ketiga akibat kelalaian profesional
  • Tuntutan akibat produk cacat yang menyebabkan kerugian

Baca Juga: Asuransi Kecelakaan Kerja: Pengertian, Manfaat, Syarat Klaim, dan Cara Klaim

Dasar Hukum Asuransi Tanggung Gugat

Diatur dalam Kitab Undang-Undang Hukum Perdata pasal 1365 sampai 1371. Bunyinya adalah sebagai berikut:

Pasal 1365Pelaku wajib memberikan ganti rugi atas tindakan yang merugikan pihak lain.
Pasal 1366Seseorang memberikan ganti rugi kepada pihak lain atas perbuatan dan kelalaiannya.
Pasal 1367Seseorang memberikan ganti rugi bukan hanya karena perbuatannya sendiri, tapi juga karena perbuatan orang yang ia tanggung atau benda di bawah pengawasannya.
Pasal 1368Pemilik binatang bertanggung jawab atas kerugian yang disebabkan oleh binatang peliharaannya.
Pasal 1369Pemilik gedung bertanggung jawab atas kerugian akibat ambruknya gedung karena kelalaian pemeliharaan.
Pasal 1370Kelalaian suatu pihak yang menyebabkan terjadinya tindakan pembunuhan atau kematian, maka pihak yang bersangkutan wajib memberikan ganti rugi berupa nafkah kepada pihak yang meninggal.
Pasal 1371Seseorang wajib memberikan ganti rugi atas tindakan yang menyebabkan orang ketiga mengalami kecacatan.

3 Profesi yang Membutuhkan Asuransi Tanggung Gugat

Asuransi tanggung gugat secara khusus ditujukan kepada orang atau pihak yang rentan mengalami tuntutan dari pihak ketiga. Mereka ini adalah orang yang bekerja atau menjalankan profesi sebagai berikut.

Jenis ProfesiAlasan Membutuhkan Asuransi Tanggung Gugat
Pemilik BisnisJika pebisnis melakukan kesalahan yang merugikan pihak lain, seperti konsumen mengalami keracunan setelah mencicipi produk yang dijual, maka risiko kerugiannya dapat dialihkan kepada penyedia asuransi. Pebisnis sama sekali tidak menanggung kerugian yang timbul.
Penyedia JasaProfesi yang bergerak di bidang jasa, seperti dokter memiliki risiko pekerjaan yang cukup tinggi. Asuransi tanggung gugat profesi dokter membantu melindungi sang dokter saat pasien mengajukan tuntutan hukum akibat kelalaian kerja. Misalnya, malpraktek, cacat permanen, salah memberikan obat, hingga kematian. 
Profesi dengan Jabatan BerpengaruhDirektur atau petinggi di perusahaan pun memerlukan asuransi tanggung gugat karena kerap kali membuat keputusan penting. Jika keputusan yang diambil merugikan pihak lain, maka petinggi perusahaan dilindungi oleh asuransi tanggung gugat. 

Bagaimana Cara Klaim Asuransi Tanggung Gugat?

Klaim asuransi tanggung gugat dapat dilakukan dengan respon polis claim made basis. Maksudnya adalah pengajuan tanggung gugat dapat diajukan kapan saja tanpa memandang waktu kerugian. 

Selama masa pertanggungan polis berlaku, maka polis claim made basis dapat diajukan kepada penyedia asuransi. Klaim polis biasanya menggunakan retroactive date, yaitu tanggal berlakunya polis asuransi tanggung gugat. 

Adapun prosedur dalam mengajukan klaim, antara lain:

  • Buat laporan tertulis kepada penyedia asuransi terkait insiden yang terjadi
  • Serahkan laporan kepada penyedia asuransi untui diverifikasi
  • Tunggu sampai proses verifikasi selesai dan pengajuan klaim disetujui. Biaya tanggung jawab hukum yang sudah terlanjur dikeluarkan oleh tertanggung di luar tanggung jawab asuransi
  • Sembari menunggu jawaban, tertanggung diharapkan dapat meminimalisir kerugian dengan tidak memperbesar masalah kepada pihak ketiga
  • Tertanggung wajib mengikuti saran yang diberikan oleh penasihat hukum
  • Bersikap jujur saat menyampaikan informasi terkait insiden yang merugikan pihak ketiga sebagai upaya untuk meringankan klaim
  • Menyerahkan berkas yang diminta, seperti formulir pengajuan klaim, berita acara dari kepolisian setempat, laporan peristiwa secara detail, hingga pernyataan saksi di lokasi kejadian

Baca Juga: Lindungi Diri dari Gugatan dengan Asuransi Profesi

Apa Saja Hal yang Perlu Diperhatikan Sebelum Membeli Asuransi Tanggung Gugat (Tanggung Jawab Hukum Perusahaan)?

Sebelum membeli premi asuransi ini, ada beberapa hal yang perlu diperhatikan diantaranya:

  • Perhatikan dan pahami isi surat penawaran dari pihak perusahaan asuransi,
  • Pastikan pembelian produk asuransi ditangani oleh agen bersertifikat SPPA (Surat Permohonan Penutupan Asuransi),
  • Pastikan bahwa seluruh data dalam SPPA sudah sesuai dengan kondisi yang sebenarnya,
  • Pahami dan baca ulang kontrak/ polis asuransi dengan saksama, tanyakan ke agen/ perusahaan bila terdapat keraguan atas kondisi/ isi polis,
  • Apabila terdapat kesalahan data di dalam polis yang diberikan, mintalah perubahan (endorsement),
  • Ketahui dan pahami seputar risiko sendiri atau OR (Own Risk) atau Deductible yang harus dibayar sendiri terlebih dahulu sebelum akhirnya mendapat penggantian oleh asuransi. 

Kewajiban Nasabah Saat Membeli Asuransi Tanggung Gugat atau Tanggung Jawab Hukum Perusahaan

Dalam asuransi, hak dan kewajiban para pihak berjalan seiringan. Kewajiban tertanggung yaitu membayar premi dan hak tertanggung ialah menerima santunan ganti rugi saat terjadi klaim. 

Sementara itu, kewajiban penanggung yaitu membayarkan santunan ganti rugi jika terjadi klaim serta menerima premi sebagai haknya. Pihak tertanggung adalah nasabah yang mendapatkan perlindungan saat terjadi risiko berdasarkan ketentuan di dalam polis. 

Sedangkan pihak pertanggungan yaitu perusahaan asuransi sebagai pemberi manfaat kepada tertanggung. Tentunya dalam hal ini, masing-masing pihak memiliki tanggung jawab dan perannya sendiri. 

Untuk lebih jelasnya, berikut rincian kewajiban pihak nasabah pengusaha saat membeli produk asuransi tanggung jawab hukum perusahaan:

  • Mempelajari dengan sebaik-baiknya proposal penawaran yang diajukan pihak agen/ broker, terutama atas risiko apa saja yang dijamin dan tak dijamin,
  • Mengetahui apa saja persyaratan yang wajib dipenuhi,
  • Memahami cara pembayaran premi asuransi,
  • Mengerti kewajiban tertanggung dalam hal terjadi kerusakan dan kerugian,
  • Mencari tahu dan memastikan bagaimana kondisi kesehatan finansial dari perusahaan asuransi yang akan menjamin risiko,
  • Mengisi SPPA (Surat Permohonan Penutupan Asuransi) dengan data akurat, lengkap dan sebenar-benarnya, serta ditandatangani oleh nasabah pengusaha dari perusahaan/ calon tertanggung sendiri,
  • Menanyakan kartu keagenan dari agen asuransi yang menawarkan produk asuransi (jika membeli melalui agen),
  • Mengetahui limit indemnity yang akan diberikan. Menukil Prudential, indemnity merupakan prinsip ganti rugi. Perusahaan asuransi selaku pihak Penanggung harus memberi ganti rugi kepada Tertanggung berdasarkan kesepakatan dalam perjanjian di kontrak/ polis. Adapun nilai tanggungan harus sesuai dengan nilai klaim yang telah diajukan, tanpa penambahan ataupun pengurangan nilai. 

Asuransi Tanggung Gugat untuk Lindungi Finansial

Asuransi tanggung gugat adalah produk yang wajib dimiliki untuk mengamankan finansial dari risiko yang tidak diinginkan. Salah satu contoh asuransi tanggung gugat adalah Cermati Protect. 

Ajukan asuransi tanggung gugat di Cermati Protect sekarang untuk mendapatkan penawaran dari berbagai perusahaan asuransi terkemuka dengan proses klaim yang transparan dan bantuan tim ahli 24/7.

Dapatkan penawaran asuransi tanggung gugat terbaik dari Cermati Protect dengan mengisi formulir dibawah ini!